Calcolo della pensione nel sistema misto
10 minaggiornato il
Nel sistema misto la pensione è la somma di due parti. Per ogni anno di contributi fino al 1995 vale il 2% di uno stipendio di riferimento: la media degli ultimi cinque anni per gli anni fino al 1992, una media di quasi tutta la carriera per quelli dal 1993. Per gli anni dal 1996 vale il montante contributivo, moltiplicato per il coefficiente di trasformazione. Gli anni fino al 1995 pesano più di quanto durano, perché valgono il 2% di uno stipendio di fine carriera, o di una media che gli resta vicina, e non i contributi versati su stipendi d’ingresso.
Chi è nel sistema misto
È nel sistema misto chi ha almeno un contributo entro il 31 dicembre 1995 e a quella data aveva meno di 18 anni di contributi. Chi ne aveva già 18 è nel sistema retributivo, calcolato sugli stipendi, per gli anni fino al 2011, e nel contributivo dal 2012. Chi è in quel gruppo ha cominciato entro il 1977, al più tardi a gennaio 1978, e oggi è quasi sempre già in pensione. Chi ha il primo contributo dal 1996 è nel contributivo puro, la cui pensione si calcola tutta sul montante: è descritta nella pagina su quanto prenderò di pensione.
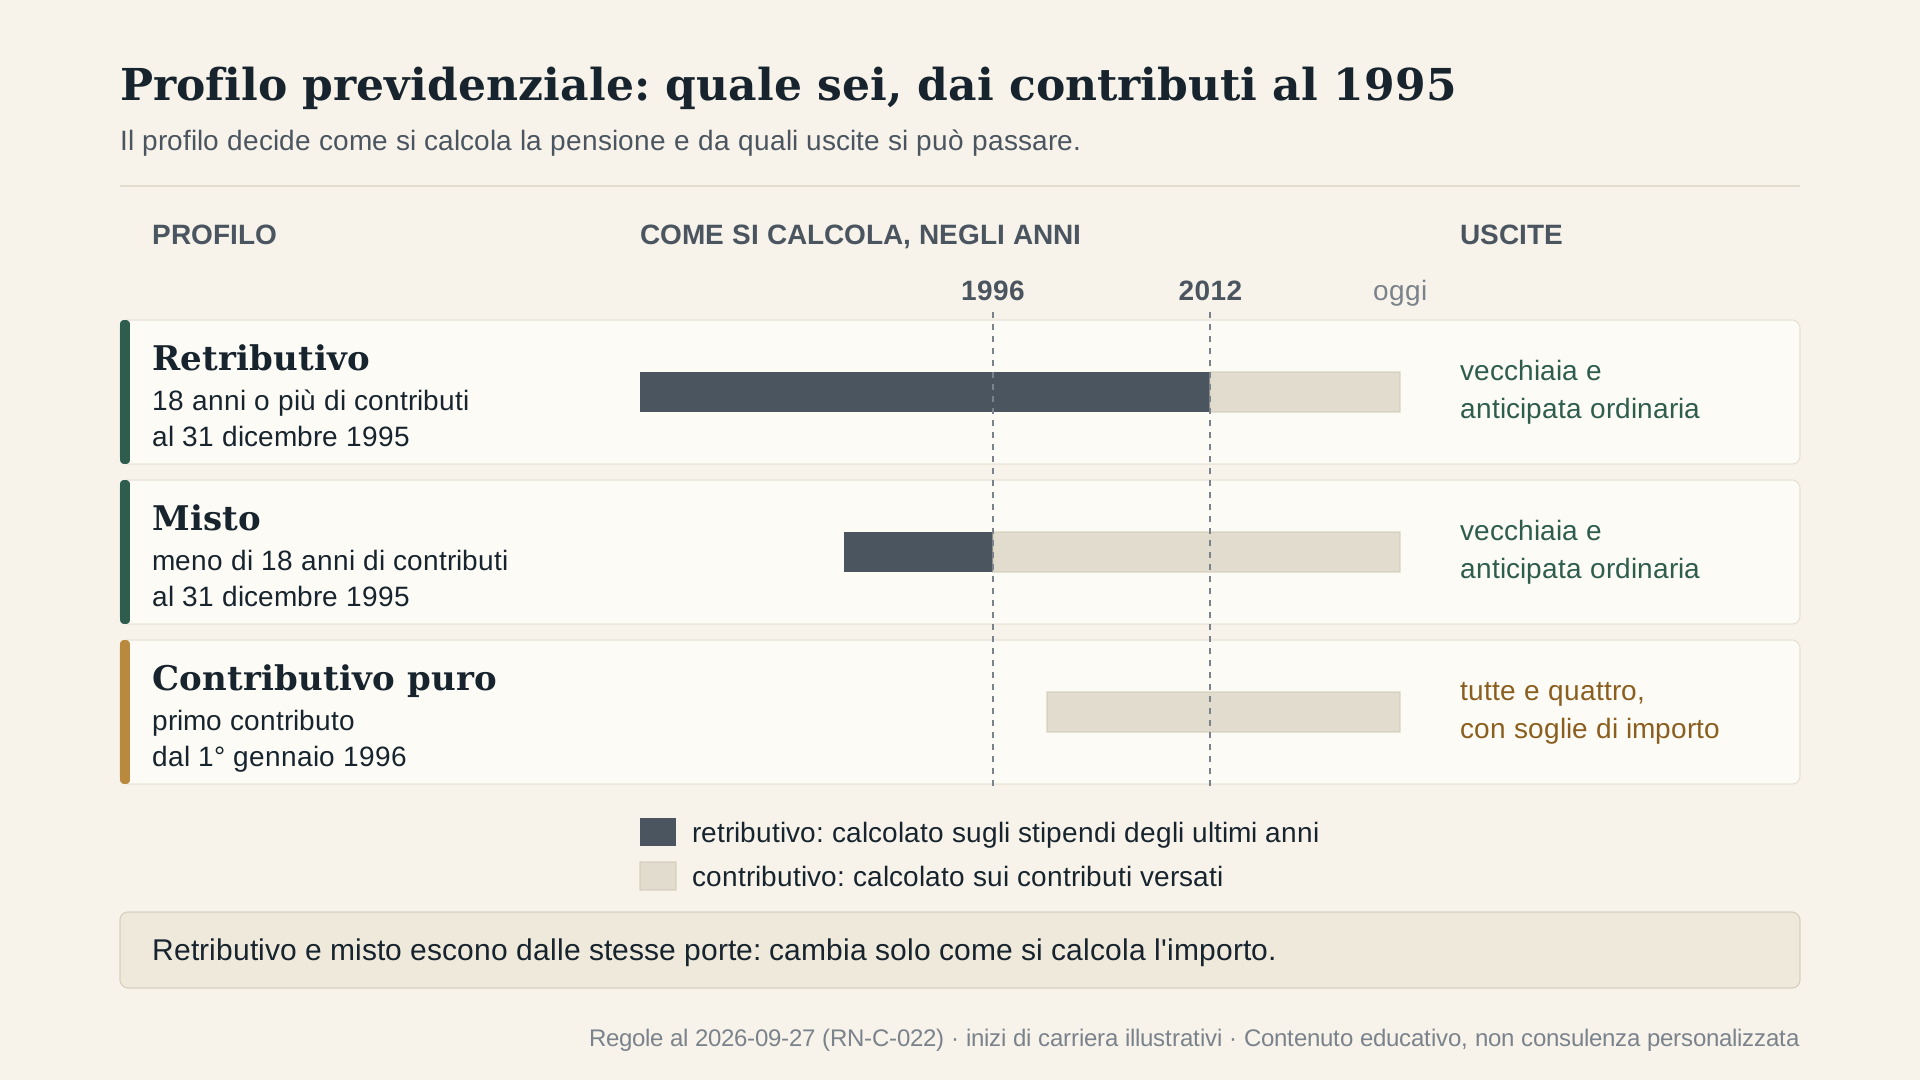
Questa pagina descrive il dipendente privato. Per i dipendenti pubblici e per gli autonomi lo stipendio o il reddito di riferimento si calcola su periodi propri.
Fra le uscite ordinarie, chi è nel misto ha la vecchiaia e l’anticipata ordinaria, che non chiede un’età ma solo anni di contributi. Per nessuna delle due serve un importo minimo di pensione; con l’anticipata la pensione parte tre mesi dopo aver maturato i requisiti. Esistono poi uscite per categorie particolari, come quella dei lavoratori precoci, che questa pagina non tratta. Requisiti e date stanno nella pagina su a che età andrò in pensione.
La parte fino al 1995: il 2% per anno
La parte fino al 1995 si divide in due quote retributive, calcolate cioè sullo stipendio e non sui contributi: la quota A per gli anni fino al 1992, la quota B per quelli dal 1993 al 1995. Ogni anno di contributi dà una pensione annua del 2% del proprio stipendio di riferimento, fino alla prima fascia di retribuzione pensionabile, che nel 2026 è di 56.224 € l’anno. Sulla parte di stipendio che supera la fascia la percentuale scende, a scaglioni.
| Parte di stipendio di riferimento compresa fra | Quota A | Quota B |
|---|---|---|
| 56.224 € e 74.778 €, fino al 33% sopra la fascia | 1,50% | 1,60% |
| 74.778 € e 93.332 €, fino al 66% sopra | 1,25% | 1,35% |
| 93.332 € e 106.826 €, fino al 90% sopra | 1,00% | 1,10% |
| oltre 106.826 € | 1,00% | 0,90% |
Ogni percentuale vale solo per la parte di stipendio che cade nella sua riga.
Sotto la fascia il conto è una moltiplicazione: anni fino al 1995 per 2% per lo stipendio di riferimento.
💰 Con 10 anni di contributi fino al 1995 e uno stipendio di riferimento di 40.000 €, la parte retributiva vale 8.000 € l’anno lordi, il 20% dello stipendio. Gli stessi 10 anni, nel contributivo, varrebbero i contributi versati allora, su stipendi d’ingresso.
Lo stipendio di riferimento delle quote retributive
Lo stipendio di riferimento è la media degli stipendi di un periodo, ciascuno rivalutato, cioè portato ai valori dell’anno prima della pensione. Periodo e rivalutazione cambiano fra le due quote.
- Quota A: è la media degli ultimi cinque anni di contributi: per chi lavora fino alla pensione gli ultimi cinque, per chi ha smesso prima quelli di allora. Ogni anno si rivaluta con l’aumento dei prezzi.
- Quota B: per chi a fine 1992 aveva meno di 15 anni di contributi è la media dei cinque anni prima del 1993 e di tutti gli anni dal 1993 alla pensione, cioè quasi tutta la carriera. Ne restano fuori gli stipendi più bassi della media di oltre il 20%, fino a un quarto degli anni. Ogni anno si rivaluta con l’aumento dei prezzi più un punto percentuale l’anno: per gli stipendi recenti è esattamente così, per i più vecchi le tabelle INPS danno meno.
Lo stipendio di riferimento si calcola anno per anno: ogni stipendio si moltiplica per il coefficiente di rivalutazione del suo anno, poi si sommano e si divide per il numero di anni.
I coefficienti di rivalutazione li pubblica l’INPS per ogni anno di pensionamento, in due tabelle, una per la quota A e una per la quota B. Per una pensione del 2026, nella media della quota B uno stipendio del 1990 entra moltiplicato per 3,1006, uno del 2010 per 1,5031.
Chi è nel misto e ha versato senza interruzioni dal 1993 al 1995 aveva sempre meno di 15 anni a fine 1992: con 15 anni nel 1992 ne avrebbe avuti 18 a fine 1995.
Nella media della quota B gli stipendi da ragazzo pesano verso il basso; il punto in più ogni anno li rialza, e i più bassi possono uscire dalla media. In una carriera che cresce in modo regolare il risultato resta quindi vicino all’ultimo stipendio. Se lo stipendio è salito molto negli ultimi anni, la media resta ben sotto l’ultimo stipendio.
🧠 Lo stipendio di allora, preso com’era, porta fuori strada: chi stima la parte retributiva sui propri primi stipendi la vede molto più piccola di quanto sarà. Conta lo stipendio di fine carriera, per la quota A, e una media rivalutata che con una carriera regolare gli resta vicina, per la quota B.
La parte dal 1996: il montante contributivo
La parte dal 1996, la quota C, è il montante per il coefficiente di trasformazione, come la pensione di chi ha cominciato dal 1996. Ogni anno il montante, i contributi accumulati, riceve il 33% dello stipendio di un dipendente. E cresce per la rivalutazione, legata all’economia. All’uscita si moltiplica per il coefficiente di trasformazione dell’età, la percentuale che diventa pensione ogni anno: come cambierà nei prossimi anni sta nella pagina sul coefficiente di trasformazione futuro.
Una regola del contributivo puro non vale per chi è nel misto, salvo chi opta per il contributivo: il massimale contributivo, il tetto di stipendio oltre il quale chi ha cominciato dal 1996 non versa più. Chi è nel misto versa su tutto lo stipendio, e tutto entra nel montante.
Un esempio svolto: il caso di Marco
Marco è un caso costruito: dipendente privato nato a gennaio 1966, primo contributo a gennaio 1986, carriera continua. A fine 1995 ha 10 anni di contributi, quindi è nel misto: 7 anni nella quota A e 3 nella quota B. Il suo stipendio, in euro di oggi, sale da 22.000 € a 20 anni a 40.000 € a 50 anni, e poi resta fermo.
Raggiunge 43 anni e 4 mesi di contributi ad aprile 2029, a 63 anni e 3 mesi: è il requisito dell’anticipata ordinaria che la Ragioneria generale dello Stato stima per il 2029. Il suo coefficiente di trasformazione è stimato: il 4,901%, quello che oggi vale a 62 anni e 9 mesi, perché la Ragioneria stima per il 2029 un’età di vecchiaia sei mesi più alta di oggi. Il criterio sta nella pagina sul coefficiente di trasformazione futuro. Per semplicità il conto fa partire la pensione subito, non tre mesi dopo i requisiti: aspettando, il coefficiente sarebbe un po’ più alto.
| Quota | Anni | Conto | Pensione lorda annua |
|---|---|---|---|
| A | 7, dal 1986 al 1992 | 2% × 7 × 40.000 €, la media degli ultimi cinque anni | 5.600 € |
| B | 3, dal 1993 al 1995 | 2% × 3 × 39.150 €, la media rivalutata dal 1988 | 2.349 € |
| C | 33 e 4 mesi, dal 1996 | 407.836 € di montante × 4,901% | 19.988 € |
| Totale | 43 e 4 mesi | 27.937 € |
Nella media della quota B ogni stipendio entra col suo coefficiente di rivalutazione. Quello del 1990 era di 20,1 milioni di lire, cioè 10.383 €: sono i 24.400 € di oggi divisi per 2,3499, il coefficiente dei soli prezzi. Nella media conta 10.383 € × 3,1006 = 32.194 €; quello del 2025 conta 40.000 €. La media di tutti i mesi dal 1988 all’uscita fa 39.150 €. Il conto tiene tutti gli anni, anche il 1988 e il 1989, che la regola sugli stipendi più bassi toglierebbe: senza, la quota B sarebbe di poco più alta.
I coefficienti sono quelli per le pensioni del 2026: per un’uscita nel 2029 varranno quelli del 2029, e i numeri cambieranno di poco.
Su 13 mensilità sono 2.149 € lordi al mese, il 69,8% dell’ultimo stipendio. Dopo l’imposta sul reddito (IRPEF) del 2026 e la detrazione per redditi da pensione, senza le addizionali di regioni e comuni, restano 1.713 € netti al mese su 13 mensilità, 1.855 € su 12, come li mostra il calcolatore.
Le quote A e B danno 7.949 € l’anno, il 28% della pensione, con il 23% degli anni di contributi. La parte grossa resta quella contributiva, e con lei tutto ciò che la sposta: la crescita dell’economia, il coefficiente di trasformazione, l’età di uscita.
⚙️ Il calcolatore della pensione futura fa questo conto per i dipendenti privati nel misto, con le cinque domande o con la carriera a periodi, dove gli stipendi di allora si scrivono anche in lire. Usa le proprie ipotesi, ricavate dai numeri del servizio INPS, quindi per Marco dà numeri un po’ diversi da questi.
Fonti
- Misto con meno di 18 anni di contributi al 31/12/1995, retributivo con 18 o più, contributivo puro dal 1996 — art. 1 cc. 6, 12 e 13 L. 335/1995, art. 24 c. 2 D.L. 201/2011 (
RN-C-022, 2026-09-27) - Pensione come somma delle quote A e B — art. 13 c. 1 D.Lgs. 503/1992, 2026-10-11
- Quota A: ultime 260 settimane, rivalutate coi prezzi — art. 3 cc. 8 e 11 L. 297/1982, 2026-10-11
- Quota B con meno di 15 anni al 1992, e punto in più «per ogni anno solare preso in considerazione» — art. 3 cc. 1 e 5 D.Lgs. 503/1992, 2026-10-11; per gli anni lontani le tabelle INPS danno meno, confronto proprio del 2026-10-11
- Esclusione delle retribuzioni inferiori di oltre il 20% alla media, fino al 25% degli anni — art. 1 c. 1 e art. 2 c. 1 D.Lgs. 373/1993, 2026-10-12; anni esclusi per Marco, conto proprio
- Periodi propri per dipendenti pubblici e autonomi — artt. 3 c. 4 e 7 D.Lgs. 503/1992, 2026-10-12
- 2% fino alla prima fascia e percentuali sopra: quota A 1,50%, 1,25%, 1,00% — art. 21 c. 6 L. 67/1988 nel testo vigente al 1992; quota B 1,60%, 1,35%, 1,10%, 0,90% — art. 12 D.Lgs. 503/1992; 2026-10-11. Importi delle fasce: aritmetica sulla prima fascia
- Prima fascia di 56.224 € nel 2026; massimale solo per chi non ha contributi prima del 1996 o ha optato per il contributivo — INPS, circolare n. 6 del 30/01/2026, §§ 5 e 6; art. 2 c. 18 L. 335/1995; 2026-10-11
- Coefficienti di rivalutazione delle quote A e B per le pensioni del 2026 (1990: 2,3499 e 3,1006; quota B del 2010: 1,5031) — INPS, messaggio n. 707 del 27/02/2026, allegati 1 e 2, 2026-10-11
- Aliquota di computo del 33% per i dipendenti (
RN-C-025) e rivalutazione del montante (RN-C-026) — art. 1 cc. 8-10 L. 335/1995, 2026-09-27 - Coefficienti 2025-2026: 4,795% a 62 anni, 4,936% a 63 — decreto del 20/11/2024 (
RN-C-023, 2026-09-27); 4,901% interpolato per mese col criterio dello slittamento, stima propria del 2026-10-04 - Uscite prima del 1996: vecchiaia e anticipata ordinaria, senza importo minimo — art. 24 cc. 6, 7 e 10 D.L. 201/2011 (
RN-C-016,RN-C-017,RN-C-018, 2026-09-27) - Anticipata ordinaria che decorre tre mesi dopo i requisiti — art. 15 c. 2 D.L. 4/2019, 2026-10-12; coefficiente all’età del pensionamento — art. 1 c. 6 L. 335/1995, 2026-10-08
- Anticipata ordinaria nel 2029 a 43 anni e 4 mesi, ed età di vecchiaia nel 2029, stime — Ragioneria generale dello Stato, Rapporto n. 27 (2026), App. 1, tabb. A1.4 e A1.5, 2026-10-04
- IRPEF 2026 — art. 11 c. 1 TUIR (
RN-C-032, 2026-09-27); detrazione per redditi da pensione, art. 13 cc. 3 e 3-bis TUIR, 2026-09-29 - 13 mensilità — ipotesi dei conti di questa pagina e del calcolatore, non tratta da una norma, al 2026-10-07
- Caso di Marco: caso costruito, stipendi in euro di oggi (in euro di allora: divisi per il coefficiente della quota A dell’anno), montante +0,5% reale l’anno dal 2026; conti propri al 2026-10-11