Quanto prenderò di pensione, e da che cosa dipende
17 minaggiornato il c'è anche il video
Nessuno può dire oggi con precisione quanto prenderai di pensione, ma se ne può stimare l’ordine di grandezza. Per chi ha cominciato a lavorare dal 1996 la pensione si calcola col sistema contributivo: i contributi accumulati per un coefficiente che dipende dall’età a cui si esce. Oggi non si conoscono né la crescita dell’economia né il coefficiente che verrà applicato: per questo ogni numero è un’ipotesi, che cerca di avvicinarsi ai numeri reali futuri.
Le tre domande dentro «quanto prenderò»
Chi chiede quanto prenderà di pensione fa tre domande insieme. Quando potrà uscire dal lavoro, quanto riceverà ogni mese, e quanto sarà quella cifra rispetto allo stipendio di oggi. Sono tre conti distinti, e ognuno ha una parte che oggi non si può sapere.
| Domanda | Da che cosa dipende | Che cosa non si sa oggi |
|---|---|---|
| Quando si potrà uscire | età, anni di contributi, soglie d’importo | i requisiti che varranno quando ci si arriva |
| Quanto si prenderà al mese | contributi accumulati per coefficiente | la crescita dell’economia e i coefficienti futuri |
| Quanto rispetto a oggi | prima pensione divisa per l’ultimo stipendio | come crescerà lo stipendio |
Separare le tre domande serve a leggere qualunque cifra sulla pensione futura, compresa quella del servizio online dell’Istituto nazionale della previdenza sociale (INPS). Ogni risposta è uno scenario: vale con le ipotesi scritte accanto, e serve per l’ordine di grandezza, non per l’ultima cifra.
Le tre domande hanno anche un ordine. Il quando viene prima, perché l’età di uscita decide quanti anni di contributi si accumulano e quale coefficiente si applica. Il quanto viene dopo, e il rapporto con lo stipendio per ultimo, perché ha bisogno di entrambi.
Quale sistema di calcolo vale, e per chi
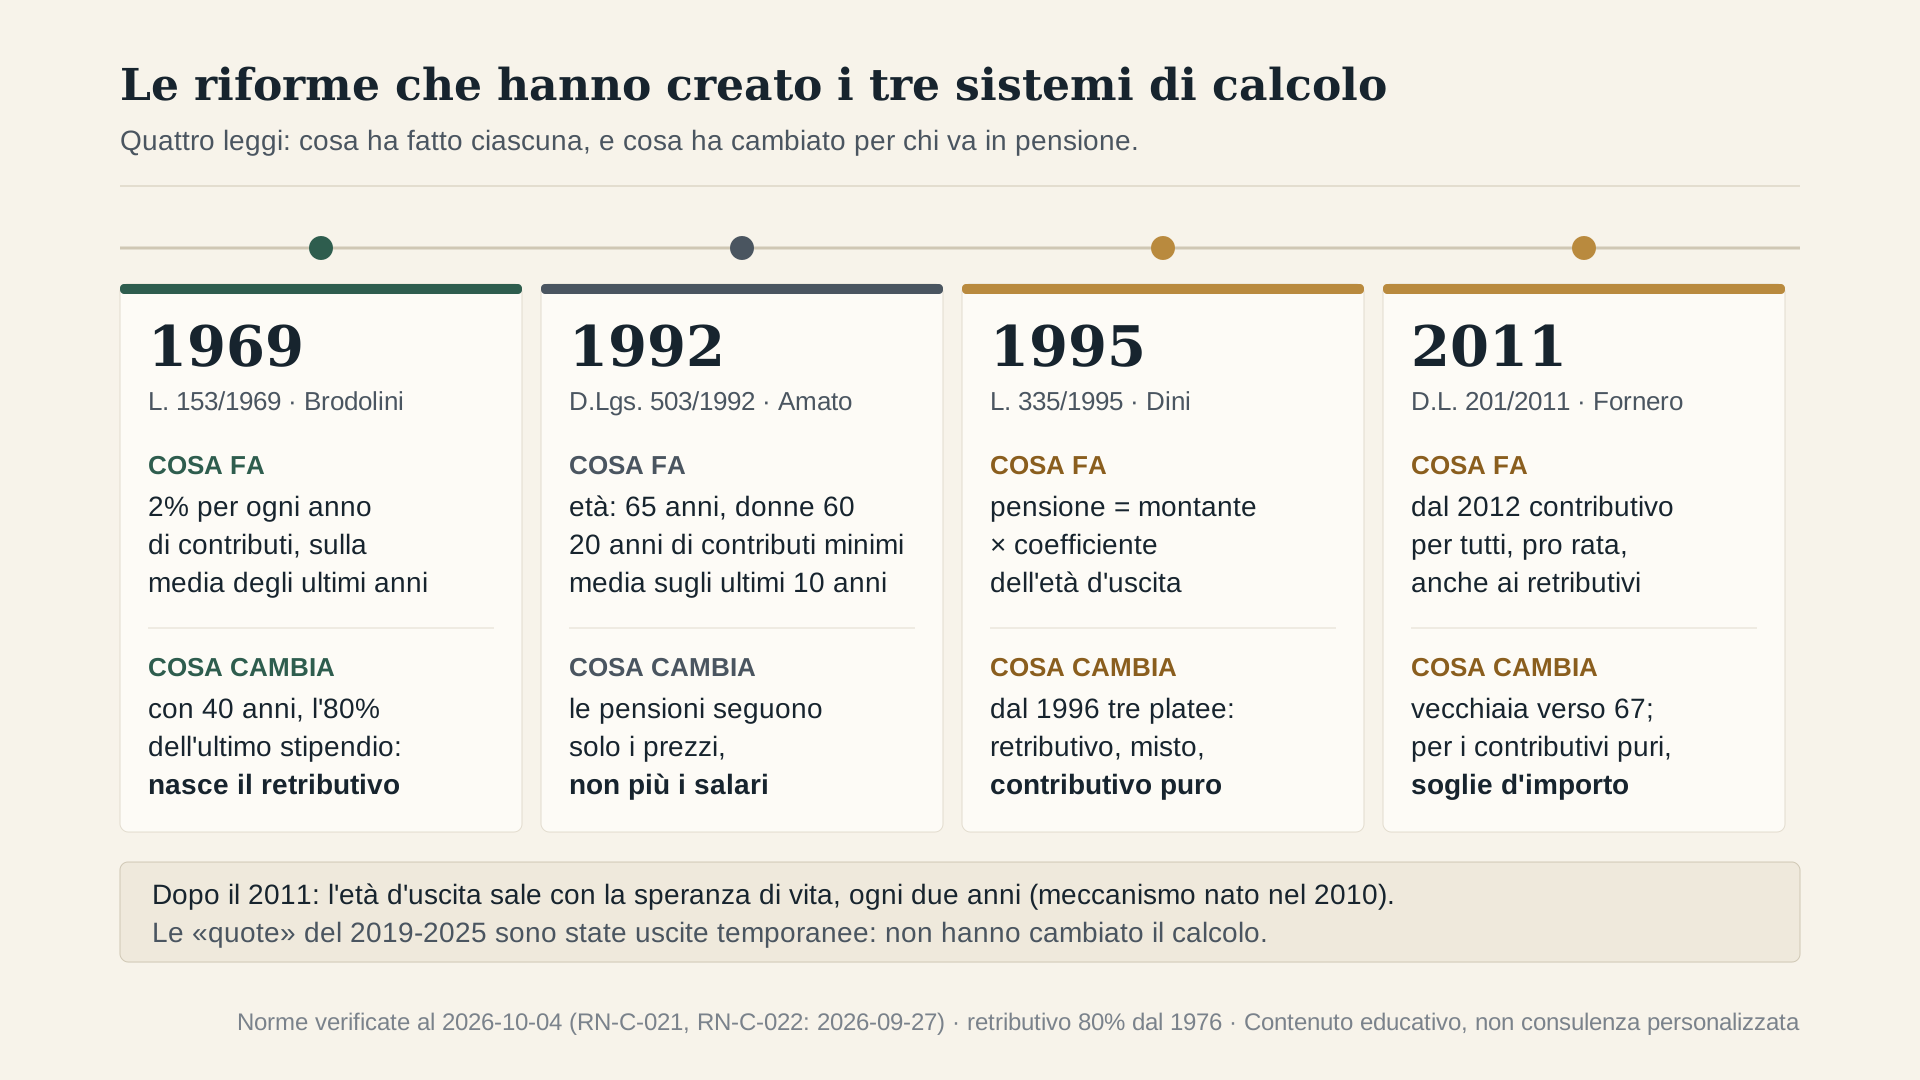
In Italia convivono tre modi di calcolare la pensione pubblica, e quale valga dipende dall’anno del primo contributo versato.
Il sistema retributivo dà una percentuale dello stipendio degli ultimi anni: il 2% per ogni anno di contributi, sulla parte di stipendio fino a una soglia, cioè l’80% con quarant’anni di lavoro. È la regola con cui sono andati in pensione molti genitori di chi oggi ha quarant’anni, ed è la ragione per cui si pensa ancora alla pensione come a una percentuale dell’ultimo stipendio.
Il sistema contributivo guarda invece ai contributi versati in tutta la carriera. Li accumula in un conto, il montante, e all’uscita lo moltiplica per un coefficiente di trasformazione, che dipende dall’età.
| Contributi versati entro il 31 dicembre 1995 | Come si calcola la pensione |
|---|---|
| 18 anni o più | retributivo fino al 2011, contributivo dal 2012 |
| meno di 18 anni | retributivo fino al 1995, contributivo dal 1996: è il sistema misto |
| nessuno | tutto contributivo: è il contributivo puro |
La parola «contributivo» indica quindi due cose: una formula, che dal 2012 vale per tutti sugli anni nuovi, e un gruppo di persone, chi ha il primo contributo dal 1996. Il resto della pagina parla di loro. Per chi ha contributi prima del 1996 la formula del contributivo vale solo per una parte della carriera: come si calcola il resto sta nella pagina sul calcolo della pensione nel sistema misto.
Quando si potrà uscire
Per chi ha il primo contributo dal 1996, nel 2026 le uscite ordinarie dal lavoro sono quattro. Due chiedono che la pensione superi una soglia, misurata in multipli dell’assegno sociale, la prestazione di 546,24 € al mese che spetta, dai 67 anni, a chi ha redditi molto bassi. Due chiedono contributi effettivi, cioè versati: lavorando, volontariamente o col riscatto. Non contano i contributi figurativi, che lo Stato accredita senza versamento in periodi come la maternità.
| Uscita | Età | Contributi | Soglia d’importo |
|---|---|---|---|
| Anticipata contributiva | 64 anni | 20 anni, effettivi | 3 volte l’assegno sociale, 1.638,72 € al mese; 3,2 volte dal 2030, 2,8 o 2,6 per le donne con figli |
| Vecchiaia | 67 anni | 20 anni | una volta l’assegno sociale, 546,24 € al mese |
| Vecchiaia senza soglia | 71 anni | 5 anni, effettivi | nessuna |
| Anticipata ordinaria | qualunque | 42 anni e 10 mesi (donne 41 e 10) | nessuna |
Con le due anticipate la pensione parte tre mesi dopo aver maturato i requisiti; con la vecchiaia no. Per chi ha contributi prima del 1996 restano la vecchiaia, senza soglia d’importo, e l’anticipata ordinaria. Esistono poi uscite per categorie particolari, come i lavori usuranti o gravosi e l’invalidità, che questa pagina non tratta. Le età della tabella valgono per il 2026, e non sono quelle a cui uscirà chi oggi ha quarant’anni.
Ogni due anni i requisiti salgono di quanto è cresciuta la speranza di vita a 65 anni, misurata dall’Istituto nazionale di statistica (ISTAT), con un massimo di tre mesi per volta. La vecchiaia passa a 67 anni e 1 mese nel 2027 e a 67 anni e 3 mesi nel 2028.
Dal 2029 i valori sono stime della Ragioneria generale dello Stato, l’ufficio del Ministero dell’economia che fa le proiezioni sulle pensioni: chi è nato a gennaio 1984 andrebbe in vecchiaia nel 2053, a 69 anni e 3 mesi. Come si arriva a quella stima, e quanto è affidabile, sta nella pagina su a che età andrò in pensione.
Come si calcola: montante per coefficiente
Nel contributivo la pensione nasce da due moltiplicazioni: una ogni anno di lavoro, una sola volta all’uscita.
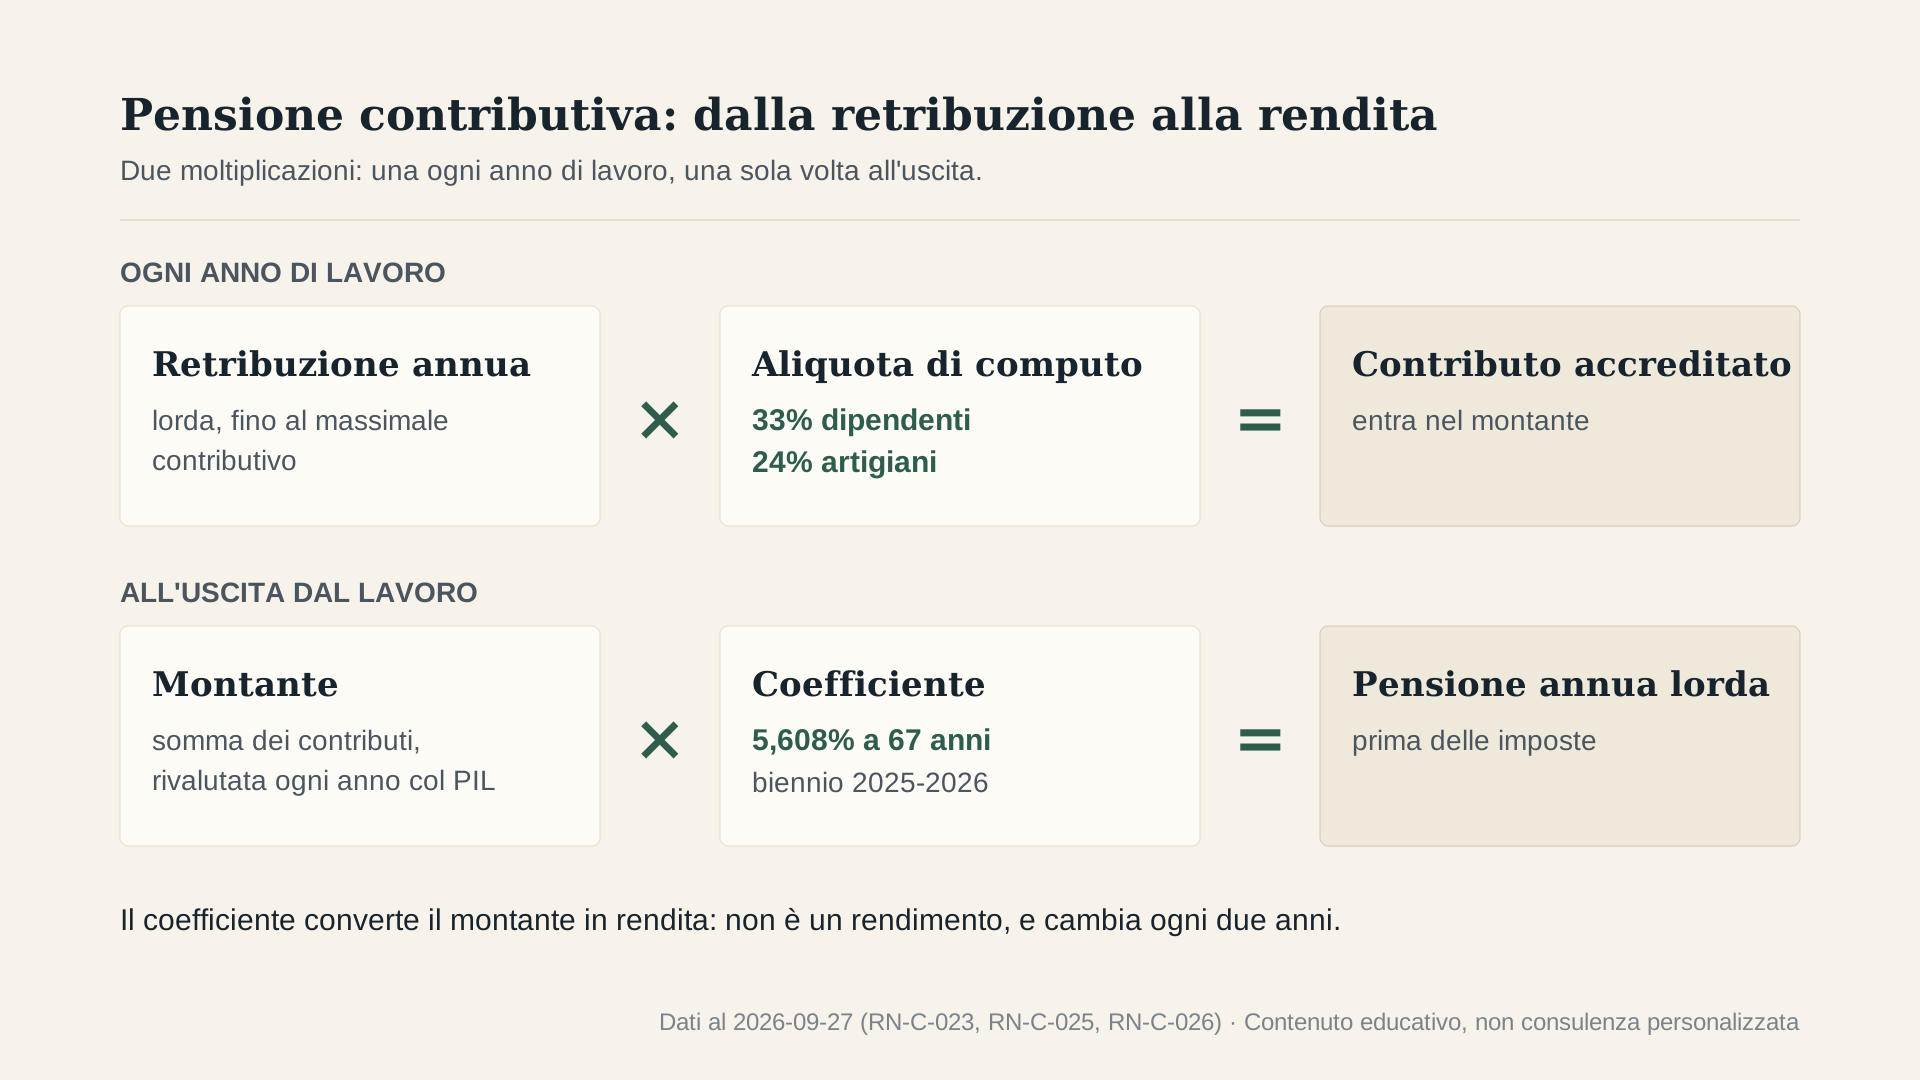
Ogni anno entra nel montante una parte dello stipendio lordo, fissata dall’aliquota di computo: il 33% per i lavoratori dipendenti, il 24% per artigiani e commercianti. Il montante già accumulato cresce ogni anno con l’economia: si rivaluta alla crescita media degli ultimi cinque anni del prodotto interno lordo (PIL), cioè del valore di tutto ciò che il Paese produce, misurato a prezzi correnti, inflazione compresa.
Per chi ha cominciato dal 1996 c’è anche un tetto: sulla parte di reddito oltre 122.295 € l’anno, nel 2026, non si versano contributi e non si matura pensione.
All’uscita il montante si moltiplica per il coefficiente di trasformazione dell’età a cui si esce. Con le tabelle in vigore nel 2025-2026, a 67 anni vale 5,608%: ogni 100 € di montante danno 5,608 € di pensione lorda l’anno. Il coefficiente sale con l’età, dal 4,204% a 57 anni al 6,510% a 71, perché chi esce più tardi riceverà la pensione per meno anni, in media. Non è un rendimento: converte lo stesso montante in una rendita più breve.
Il coefficiente si applica una volta sola, all’età del pensionamento, e poi resta quello. Ma le tabelle cambiano ogni due anni, quindi quello di oggi alla propria età non sarà quello del giorno dell’uscita. Come si stima il coefficiente di chi oggi ha quarant’anni, se nessuno lo pubblica, è il tema della pagina sul coefficiente di trasformazione futuro.
💰 A 65 anni il coefficiente valeva 6,136% nel 1996 e vale 5,250% oggi. A parità di montante, chi esce a quell’età riceve il 14,4% di pensione in meno di chi usciva alla stessa età trent’anni fa: si vive più a lungo, e la stessa somma va divisa su più anni.
Lo stesso estratto conto, tre risultati
Con gli stessi contributi di partenza la pensione stimata cambia di molto, a seconda di come crescerà l’economia: nel caso costruito qui sotto il tasso di sostituzione va dal 65,8% all’86,5%. Marta, il caso, è nata a gennaio 1986, ha versato il primo contributo nel 2011 ed è quindi nel contributivo puro. Fa la dipendente, guadagna 36.000 € lordi nel 2026, e il suo montante a fine 2025 è di 160.000 €.
Il caso assume una carriera senza interruzioni fino alla vecchiaia, nel 2055 a 69 anni e 5 mesi secondo la stima della Ragioneria, e uno stipendio che cresce dell’1% l’anno oltre l’inflazione, fino a 48.042 € l’ultimo anno. Tutto è in euro di oggi, e la pensione è divisa su 13 mensilità. L’unica cosa che cambia fra le tre righe è la crescita dell’economia, che rivaluta il montante.
Il coefficiente è 5,608%: è quello che oggi vale a 67 anni, e con il criterio con cui questo sito stima i coefficienti futuri varrà nel 2055 all’età di vecchiaia di allora, perché l’età di uscita sale, più o meno, quanto si vive.
| Rivalutazione del montante, oltre l’inflazione | Montante all’uscita | Pensione lorda al mese, su 13 | Tasso di sostituzione lordo |
|---|---|---|---|
| 0,0% l’anno | 563.996 € | 2.433 € | 65,8% |
| 0,5% l’anno | 616.529 € | 2.660 € | 72,0% |
| 1,5% l’anno | 741.215 € | 3.197 € | 86,5% |
Lo 0,5% è la crescita media del PIL, oltre l’inflazione, che la Ragioneria usa nella sua ipotesi di base; lo 0% e l’1,5% sono due ipotesi del caso, una più bassa e una più alta. Anche il coefficiente può cambiare. Con una stima prudente, che suppone una vita più lunga del previsto, e una ottimista, che suppone tabelle ferme a oggi, il tasso di Marta va dal 70,4% al 78,6%.
Nel caso di Marta, con lo stesso estratto conto e la stessa carriera, fra l’ipotesi di crescita più bassa e la più alta ci sono quasi ventuno punti di tasso di sostituzione, fra le tre stime del coefficiente otto. Marta non controlla nessuna delle due cose.
Al netto delle imposte, con le regole del 2026 e senza le addizionali che regioni e comuni aggiungono all’imposta sul reddito, i 2.660 € lordi diventano circa 2.035 € al mese su 13 mensilità, 2.205 € su 12, come li mostra il calcolatore.
🧠 Il numero che si ricorda è uno solo, e di solito è quello centrale. Ma nel caso di Marta il numero più alto supera il più basso di oltre 750 € al mese, e nessuno dei due dipende da una sua scelta.
La pensione rispetto allo stipendio: il tasso di sostituzione
Il tasso di sostituzione è la prima pensione divisa per l’ultimo stipendio. È un rapporto, non un importo, e può essere lordo, prima delle imposte e dei contributi, o netto, dopo. Il netto è di solito più alto, per due ragioni: su una pensione non si pagano i contributi che si pagano sullo stipendio, e su un reddito più basso l’imposta pesa di meno.
La Ragioneria generale dello Stato lo calcola ogni anno per un lavoratore tipo. Nell’edizione del luglio 2026, per un dipendente privato con 38 anni di contributi, il tasso lordo è 60,5% per chi esce nel 2050 e 58,4% nel 2070; il netto è 66,4% e 64,4%. Per un lavoratore autonomo nel 2070 è 46,8% lordo e 66,8% netto.
Marta, nello scenario centrale, arriva al 72,0%. Non è una contraddizione: la Ragioneria usa 38 anni di contributi e fa uscire i contributivi puri con l’anticipata, tre anni prima della vecchiaia, mentre Marta ne ha più di 44 ed esce in vecchiaia. Se uscisse con l’anticipata, a 66 anni e 2 mesi, arriverebbe al 60,8%. Ogni tasso va letto con la sua edizione e le sue ipotesi. È il punto che questo sito tiene fermo su ogni stima della pensione, con queste parole:
«Nessuno può dirti oggi quanto prenderai di pensione: si può solo stimare, e ogni stima dipende da ipotesi. Quanto crescerà il tuo stipendio, quanto crescerà l’economia che rivaluta i tuoi contributi, quali saranno i coefficienti e i requisiti quando ci arriverai. Le proiezioni ufficiali della Ragioneria dello Stato dichiarano le loro ipotesi e valgono per un lavoratore tipo; il simulatore dell’INPS parte dai tuoi contributi veri ma non pubblica tutte le sue. Per questo due strumenti seri danno numeri diversi, e per questo qui troverai le ipotesi scritte accanto a ogni numero: il calcolo serve a capire l’ordine di grandezza del divario, non a conoscere l’ultima cifra.»
Il proprio tasso si stima partendo dai propri contributi. Il servizio dell’INPS li conosce, e come si legge la sua simulazione sta nella pagina su La mia pensione futura INPS.
Che cosa sposta il numero, e che cosa non dice
Il montante pubblico non è l’unica cosa che fa la pensione. Due leve la spostano, e sono temi a sé. La prima è una pensione complementare, cioè un fondo pensione: per i dipendenti privati alla prima assunzione, dal 1° luglio 2026, l’adesione scatta in automatico, salvo rinuncia entro 60 giorni. La seconda è il riscatto degli anni di laurea, che aggiunge anzianità e montante e quindi sposta sia il quando sia il quanto.
Anche la carriera conta. Il caso di Marta assume una carriera continua, che è l’ipotesi più favorevole. Gli anni senza contributi riducono l’anzianità e il montante. I periodi coperti da contributi figurativi valgono per la vecchiaia, ma l’anticipata contributiva e la vecchiaia senza soglia chiedono contributi effettivi.
Il tasso di sostituzione dice quanto sarà la pensione pubblica rispetto allo stipendio. Non dice quanto serve per smettere di lavorare, che è un’altra domanda, e non dice quanto versare.
⚙️ Il calcolatore della pensione futura rifà questi conti coi tuoi dati, con ipotesi di partenza sue, scritte accanto al numero, e in tre scenari: quando puoi uscire, quanto prendi al mese al lordo e al netto, il tasso di sostituzione e quanti euro al mese la pensione netta resta sotto l’ultimo reddito. Vale per chi ha cominciato dal 1996 e per i dipendenti privati nel sistema misto. La guida Come si legge La mia pensione futura dell’INPS accompagna il servizio dell’INPS schermata per schermata, e dice quali numeri portare nel calcolatore.
→ Come si legge La mia pensione futura dell’INPS
Domande frequenti
Lavoro a partita IVA o in gestione separata: vale anche per me? La formula del contributivo è la stessa; cambia l’aliquota di computo, quindi a parità di reddito il montante cresce in modo diverso. È il 24% per artigiani e commercianti; nella gestione separata, il fondo dell’INPS per collaboratori e professionisti senza una cassa propria, è il 25% per i professionisti e il 33% per i collaboratori. Le casse dei professionisti, come quelle di avvocati o medici, hanno regole proprie, che questa pagina non tratta.
Il tasso di sostituzione dice quanto mi serve per smettere di lavorare? No. Dice quanto la pensione pubblica sarà rispetto allo stipendio dell’ultimo anno. Quanto serve per smettere di lavorare dipende dalle spese, da altri redditi e dal patrimonio, ed è un’altra domanda.
Guadagno 1.800 euro netti e ho 15 anni di contributi: quanto prenderò? Un conto su un caso personale non si fa a partire da due cifre. Si può fare da soli coi propri dati: il servizio «La mia pensione futura» dell’INPS mostra il montante di ogni gestione, e il calcolatore della pensione futura lo usa per stimare uscite, importo e tasso di sostituzione.
Fonti
- Sistemi di calcolo retributivo, misto e contributivo; soglia dei 18 anni di contributi al 31/12/1995; pensione contributiva come montante per coefficiente — art. 1 cc. 6, 12 e 13 L. 335/1995, art. 24 c. 2 D.L. 201/2011, voce verificata al 2026-09-27 (
RN-C-022) - Retributivo: 2% per anno di contributi sulla parte di stipendio fino alla prima fascia di retribuzione pensionabile, 80% con 40 anni — Ragioneria generale dello Stato, Rapporto n. 27 (2026), Appendice 1, lettera B, verificato il 2026-10-04; misura massima dell’80% dal 1976, art. 11 L. 153/1969, riletto il 2026-10-11; prima fascia, art. 21 c. 6 L. 67/1988, verificato il 2026-10-11
- Anticipata contributiva: 64 anni, 20 anni di contribuzione effettiva, soglia di 3 volte l’assegno sociale (1.638,72 € nel 2026) — art. 24 c. 11 D.L. 201/2011, voce verificata al 2026-09-27 (
RN-C-019); 3,2 volte dal 1/1/2030, 2,8 e 2,6 volte per le donne con uno e con due o più figli — art. 24 c. 11 D.L. 201/2011 nel testo vigente, Ragioneria generale dello Stato, Rapporto n. 27 (2026), Appendice 1, nota alla tab. A1.5, verificati il 2026-10-12 - Decorrenza delle due anticipate tre mesi dopo la maturazione dei requisiti — art. 24 cc. 10-11 D.L. 201/2011, INPS circolare n. 28 del 16/03/2026, § 2.2, verificati il 2026-10-12
- Vecchiaia: 67 anni e 20 anni di contributi nel 2026, 67 anni e 1 mese nel 2027, 67 anni e 3 mesi dal 2028 — art. 24 cc. 6-7 D.L. 201/2011, voce verificata al 2026-09-27 (
RN-C-016) - Vecchiaia dei contributivi puri: soglia di una volta l’assegno sociale; via senza soglia a 71 anni con 5 anni di contribuzione effettiva — art. 24 c. 7 D.L. 201/2011, voce verificata al 2026-09-27 (
RN-C-017) - Anticipata ordinaria: 42 anni e 10 mesi di contributi, 41 e 10 per le donne — art. 24 c. 10 D.L. 201/2011, art. 15 D.L. 4/2019, voce verificata al 2026-09-27 (
RN-C-018) - Assegno sociale 2026: 546,24 € al mese per 13 mensilità — INPS, circolare n. 153 del 19/12/2025, voce verificata al 2026-09-27 (
RN-C-020) - Adeguamento dei requisiti alla speranza di vita a 65 anni: ogni due anni, al massimo 3 mesi per volta; +1 mese nel 2027, +3 mesi dal 2028 — art. 24 cc. 12-13 D.L. 201/2011, art. 1 cc. 185-190 L. 199/2025, voce verificata al 2026-09-27 (
RN-C-021) - Vecchiaia nel 2053 a 69 anni e 3 mesi per un nato a gennaio 1984; nel 2055 a 69 anni e 5 mesi per una nata a gennaio 1986 — aritmetica sui requisiti proiettati di Ragioneria generale dello Stato, Rapporto n. 27 (2026), Appendice 1, tab. A1.4, verificato il 2026-10-04. Stima dal 2029, sullo scenario demografico ISTAT mediano
- Aliquota di computo del 33% per i dipendenti — art. 1 cc. 8 e 10 L. 335/1995, voce verificata al 2026-09-27 (
RN-C-025); 24% per artigiani e commercianti — art. 24 c. 22 D.L. 201/2011, INPS circolare n. 14/2026; gestione separata, 33% collaboratori e 25% professionisti senza cassa — INPS circolare n. 8/2026, §§ 1.1 e 2; verificati il 2026-10-12 - Rivalutazione del montante alla media quinquennale del PIL nominale — art. 1 cc. 8-9 L. 335/1995, voce verificata al 2026-09-27 (
RN-C-026) - Massimale contributivo e pensionabile 2026: 122.295,00 € annui; sulla parte di reddito oltre il tetto non si versano contributi e non si forma montante; vale per chi ha il primo contributo dal 1996 o ha optato per il contributivo — art. 2 c. 18 L. 335/1995, verificato il 2026-09-29; INPS circolare n. 6 del 30/01/2026, § 6, verificata il 2026-10-11
- Coefficienti di trasformazione 2025-2026: 4,204% a 57 anni, 5,608% a 67 anni, 6,510% a 71 anni — decreto direttoriale del 20/11/2024, voce verificata al 2026-09-27 (
RN-C-023) - Coefficiente applicato una volta, all’età del pensionamento — art. 1 c. 6 L. 335/1995, verificato il 2026-10-08
- Coefficiente a 65 anni: 6,136% dal 1996, 5,250% dal 2025 — Ragioneria generale dello Stato, Rapporto n. 27 (2026), Appendice 1, tab. A1.1, verificato il 2026-10-04; il −14,4% è aritmetica sui due valori
- Uscite di chi ha contributi prima del 1996: vecchiaia senza soglia d’importo e anticipata ordinaria; soglia e via senza soglia riservate a chi ha il primo accredito dal 1996 — art. 24 cc. 6, 7 e 10 D.L. 201/2011, voci verificate al 2026-09-27 (
RN-C-016,RN-C-017,RN-C-018) - Contribuzione effettiva: quella «effettivamente versata (obbligatoria, volontaria, da riscatto) con esclusione di quella accreditata figurativamente», richiesta dall’anticipata contributiva e dalla via senza soglia — INPS circolare n. 35 del 14/03/2012, §§ 1.2 b) e 2.2 b), verificata il 2026-10-02 (
RN-C-019,RN-C-017); contributi figurativi validi per la vecchiaia — art. 1 c. 40 L. 335/1995, stessa circolare, verificata il 2026-10-02 - Caso di Marta: caso costruito. Ipotesi del caso: rivalutazione del montante allo 0%, 0,5% e 1,5% l’anno oltre l’inflazione (0% e 1,5% ipotesi del caso); crescita dello stipendio dell’1% l’anno oltre l’inflazione, coefficiente dello scenario centrale (criterio dello slittamento, sulla tabella di
RN-C-023e sui requisiti proiettati della Ragioneria, 2026-10-04), 13 mensilità, carriera continua - Scenari del coefficiente per Marta: 70,4% prudente, 72,0% centrale, 78,6% ottimista — stima propria col criterio dello slittamento, verificata al 2026-10-04; con l’anticipata contributiva a 66 anni e 2 mesi, 60,8% — stessa stima, caso costruito
- PIL reale +0,5% medio annuo nell’ipotesi di base — Ragioneria generale dello Stato, Rapporto n. 27 (2026), voce verificata al 2026-09-27 (
RN-C-027) - Dal lordo al netto: IRPEF 2026 al 23% fino a 28.000 € e al 33% fino a 50.000 €, senza addizionali — art. 11 c. 1 TUIR, voce verificata al 2026-09-27 (
RN-C-032); detrazione per redditi di pensione, art. 13 c. 3 lett. c) TUIR, verificata il 2026-09-29. Il netto in euro di oggi suppone scaglioni e detrazioni adeguati ai prezzi fino all’uscita - Netto più alto del lordo: niente contributi sulla pensione, e imposta progressiva su un reddito più basso — Ragioneria generale dello Stato, Rapporto n. 27 (luglio 2026), cap. 6, § 6.1, verificato il 2026-09-29
- Tassi di sostituzione del lavoratore tipo: dipendente privato, 38 anni di contributi, contributivi puri in uscita dal 2040 con l’anticipata contributiva, tre anni prima della vecchiaia; lordo 60,5% (2050) e 58,4% (2070), netto 66,4% e 64,4%; autonomo 2070 lordo 46,8%, netto 66,8% — Ragioneria generale dello Stato, Rapporto n. 27 (luglio 2026), cap. 6, voce verificata al 2026-09-27 (
RN-C-027) - «Nessuno può dirti oggi quanto prenderai di pensione…» — formulazione prudenziale sulle proiezioni previdenziali, al 2026-09-27 (
QA-C-03) - Adesione automatica alla previdenza complementare dei dipendenti privati di prima assunzione dal 1° luglio 2026, con rinuncia possibile entro 60 giorni — art. 8 D.Lgs. 252/2005 come modificato dall’art. 1 cc. 204-205 L. 199/2025, voce verificata al 2026-09-27 (
RN-C-003) - Coefficienti di trasformazione rivisti ogni due anni — decreto direttoriale del 20/11/2024 e art. 24 c. 16 D.L. 201/2011, voce verificata al 2026-09-27 (
RN-C-023)