Coefficiente di trasformazione futuro: come si stima
9 minaggiornato il
Il coefficiente di trasformazione con cui uscirà chi oggi ha quarant’anni non lo pubblica nessuno: si può solo stimare. Con il criterio descritto in questa pagina, la stima è che all’età di vecchiaia sarà più o meno quello che oggi vale a 67 anni, il 5,608%. Ma ci si arriverà due o tre anni più tardi, perché l’età di uscita sale con la stessa misura che fa scendere il coefficiente: quanto a lungo si vive.
Che cosa fa il coefficiente di trasformazione
Nel sistema contributivo i contributi versati si accumulano in un conto, il montante, che ogni anno si rivaluta con la crescita dell’economia. Il coefficiente di trasformazione è la percentuale del montante che diventa pensione lorda ogni anno, al momento dell’uscita.
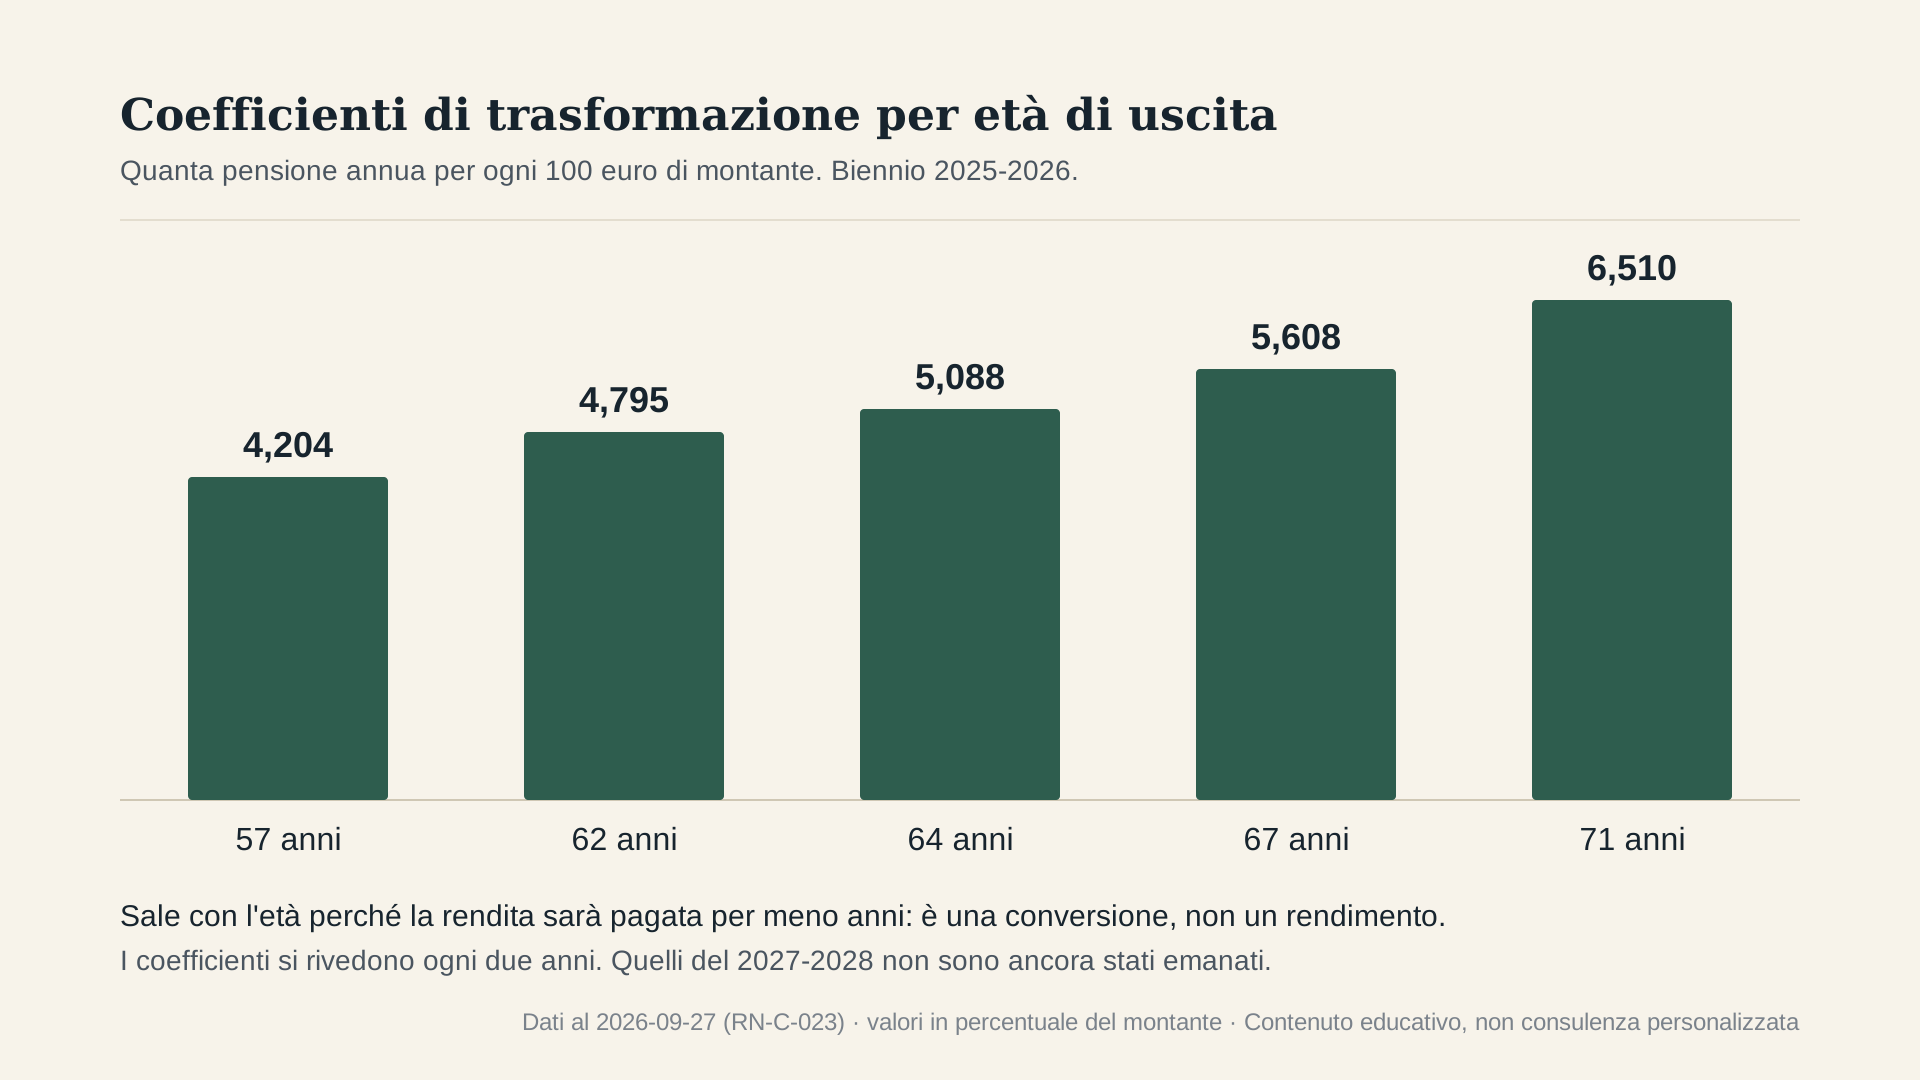
Con le tabelle in vigore nel 2025-2026, chi esce a 67 anni ha un coefficiente del 5,608%: da 100.000 € di montante nascono 5.608 € di pensione lorda l’anno. A 57 anni il coefficiente è 4,204%, a 71 anni 6,510%.
Sale con l’età perché la pensione sarà pagata per meno anni, in media. Non è un rendimento: converte lo stesso montante in una rendita più breve, quindi più alta ogni mese.
Il coefficiente si applica una volta sola, all’età del pensionamento, e poi resta quello. Le tabelle nuove valgono per chi esce dopo. Come il montante si forma, e come il coefficiente entra nel conto della pensione, sta nella pagina su quanto prenderò di pensione.
Perché scende a ogni revisione
Il coefficiente scende perché si vive più a lungo. Le tabelle si rifanno con le probabilità di morte rilevate dall’Istituto nazionale di statistica (ISTAT) in un anno recente, età per età, e coi dati sui superstiti: se restano più anni da vivere, lo stesso montante va diviso su più anni.
La riforma del 1995 prevedeva che ogni dieci anni si verificasse se rivedere i coefficienti, ma fino al 2009 non sono mai cambiati. Nel 2010 li ha rifatti una legge; dal 2013 li rifà un decreto dei ministeri, ogni tre anni, e dal 2021 ogni due.
| In vigore dal | 65 anni | 67 anni | 71 anni |
|---|---|---|---|
| 1996 | 6,136% | — | — |
| 2010 | 5,620% | — | — |
| 2013 | 5,435% | 5,826% | — |
| 2016 | 5,326% | 5,700% | — |
| 2019 | 5,245% | 5,604% | 6,513% |
| 2021 | 5,220% | 5,575% | 6,466% |
| 2023 | 5,352% | 5,723% | 6,655% |
| 2025 | 5,250% | 5,608% | 6,510% |
A 65 anni, dal 1996 a oggi, il coefficiente è sceso da 6,136% a 5,250%: a parità di montante, il 14,4% di pensione in meno. L’unica risalita è del 2023, su tutte le età, e la Ragioneria generale dello Stato non ne dà la ragione. I coefficienti del biennio 2027-2028 non risultano ancora emanati, e servono dal 1° gennaio 2027.
Il peso della revisione si misura. Secondo la Ragioneria, se i coefficienti restassero quelli di oggi, nel 2070 il tasso di sostituzione lordo di un dipendente, cioè la prima pensione divisa per l’ultimo stipendio, sarebbe del 64,7% invece che del 58,4%.
Il criterio dello slittamento
Il criterio dello slittamento, come lo chiamiamo qui, stima il coefficiente futuro così: il coefficiente di domani a una certa età è quello di oggi a un’età più giovane, di tanto quanto sarà salita l’età di vecchiaia. Serve perché il dato non c’è: la Ragioneria calcola il coefficiente futuro dentro il proprio modello senza pubblicarlo, e il servizio «La mia pensione futura» dell’INPS non lo dichiara.
Un esempio. Nel 2053 l’età di vecchiaia sarà, secondo la stima della Ragioneria, 69 anni e 3 mesi: 2 anni e 3 mesi più di oggi. Chi esce allora a 69 anni e 3 mesi avrà il coefficiente che oggi ha chi esce a 67, cioè 5,608%. Chi uscisse nel 2053 a 67 anni avrebbe quello che oggi vale a 64 anni e 9 mesi, circa 5,21%.
Il criterio dello slittamento regge perché età di uscita e coefficiente dipendono dallo stesso dato. L’età di uscita sale di quanto sale la speranza di vita a 65 anni; il coefficiente scende di quanto si allunga la vita. Chi avrà 69 anni nel 2053 avrà davanti, più o meno, gli stessi anni di vita di chi oggi ne ha 67.
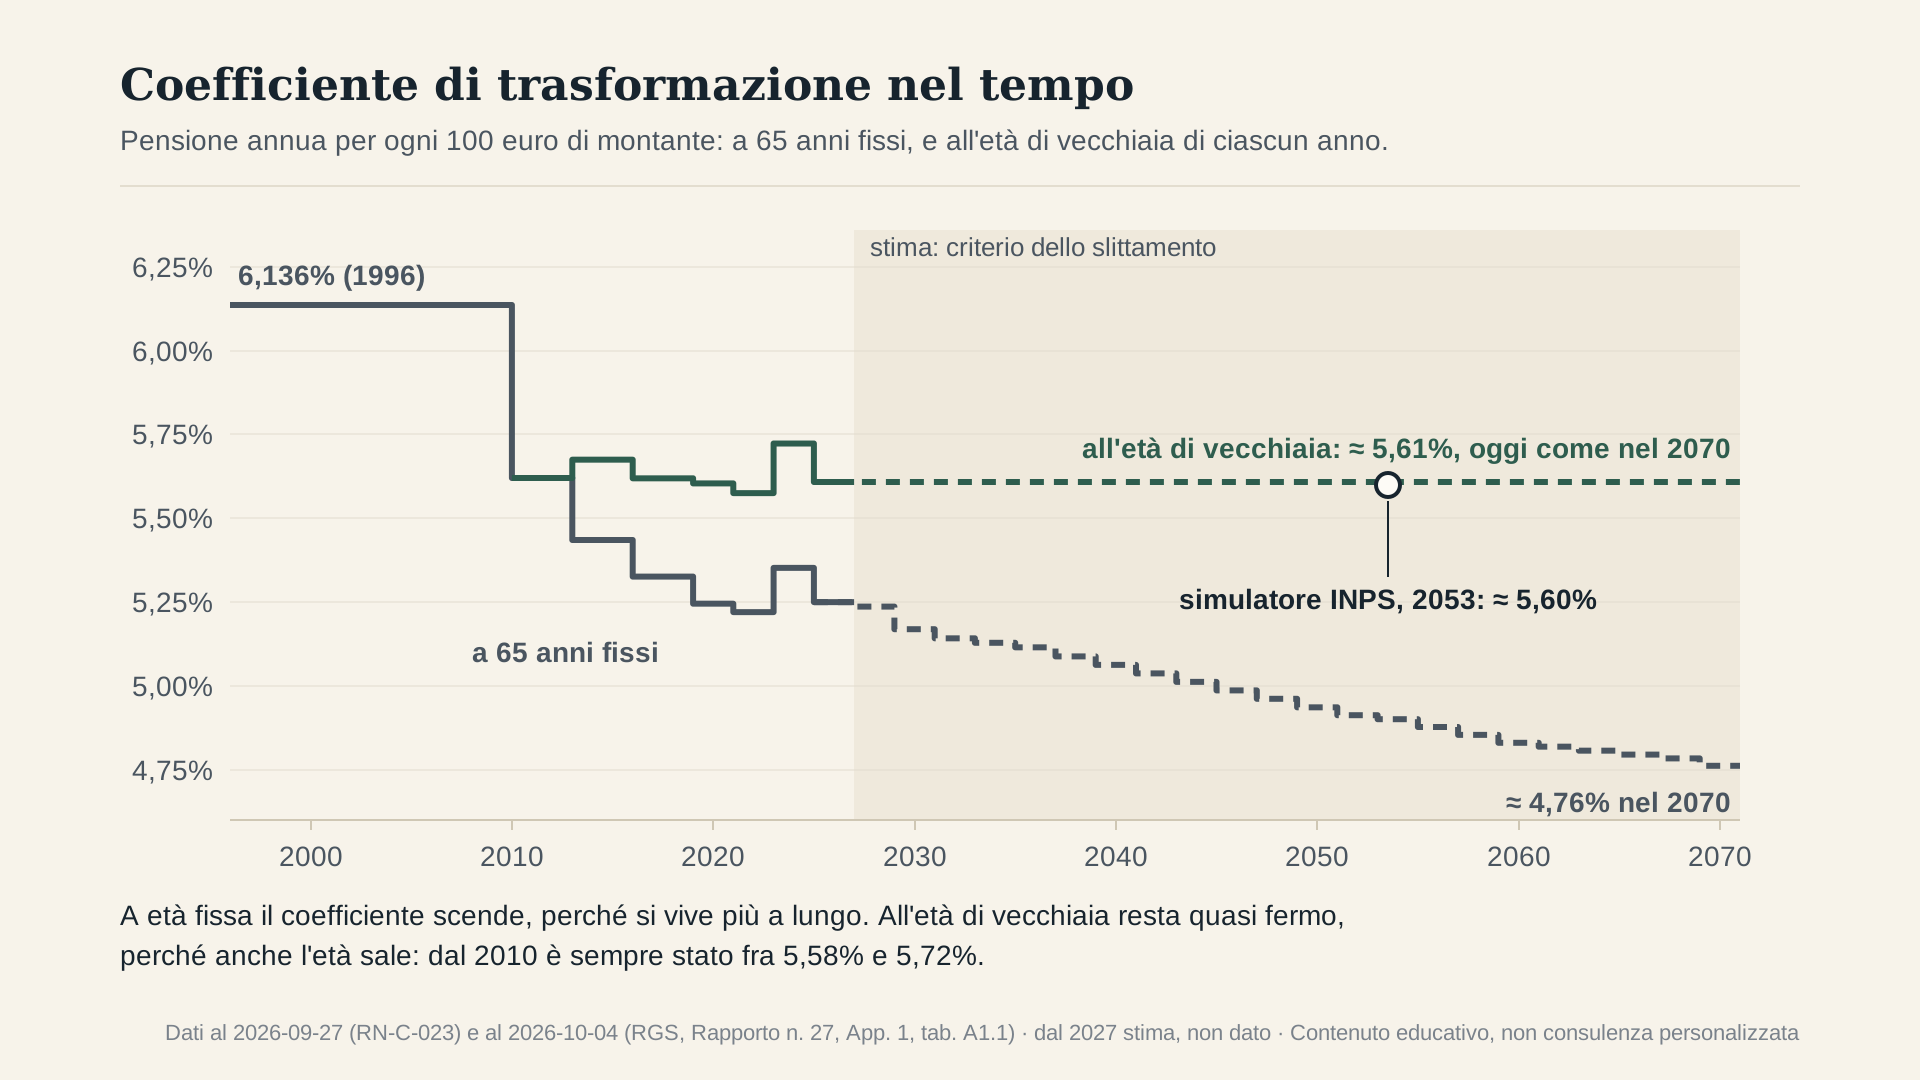
La serie storica dei coefficienti va letta con una cautela. Dal 2010 al 2025 il coefficiente a 65 anni fissi è sceso da 5,620% a 5,250%. Quello all’età di vecchiaia degli uomini di ciascun anno, invece, è rimasto sempre fra il 5,58% e il 5,72%, perché l’età è salita insieme: di due anni, uno per l’aggancio alla speranza di vita e uno deciso dalla legge, che ha portato la vecchiaia degli uomini da 65 a 66 anni. La tenuta della serie dipende quindi anche da quell’anno deciso per legge.
Il criterio può sbagliare in tre punti. L’età sale al massimo di tre mesi per volta, mentre il coefficiente segue la mortalità per intero: per il 2027 la vita a 65 anni si era allungata di circa otto mesi, l’età sale di tre in due anni, e il resto si recupera solo negli scatti successivi, se una legge non li rallenta. La mortalità non migliora alla stessa velocità a tutte le età. E i coefficienti si basano anche su un’ipotesi di crescita dell’economia fissata per legge, che ogni revisione ricontrolla: finora è stata confermata, ma se venisse abbassata scenderebbero tutti.
La prima prova del criterio dello slittamento sarà il decreto del 2027-2028: per i 67 anni il criterio prevede 5,593% con l’età di vecchiaia del 2027 e 5,562% con quella del 2028. Se l’età seguisse per intero la vita in più, scenderebbe ancora, fino a 5,485%: un decreto molto più basso direbbe che il tetto dei tre mesi pesa più di quanto il criterio supponga.
Tre scenari per chi oggi ha quarant’anni
Chi oggi ha quarant’anni andrà in vecchiaia verso il 2055, e il suo coefficiente starà, secondo le tre stime che usa il calcolatore della pensione futura, fra il 5,485% e il 6,122%. Ogni stima ha un criterio che si dice in una frase.
| 2040 | 2055 | 2070 | |
|---|---|---|---|
| Età di vecchiaia stimata | 68 anni e 2 mesi | 69 anni e 5 mesi | 70 anni e 3 mesi |
| Ottimista: restano i coefficienti di oggi, all’età a cui si esce | 5,844% | 6,122% | 6,321% |
| Centrale: criterio dello slittamento | 5,608% | 5,608% | 5,608% |
| Prudente: un anno di vita in più del previsto entro il 2070, con l’età di uscita ferma alla stima della Ragioneria | 5,546% | 5,485% | 5,423% |
L’ottimista è lo scenario «senza revisione» della Ragioneria: ciò che succederebbe se le tabelle smettessero di cambiare. Il prudente aggiunge un anno di vita e non sposta l’età di uscita, contro la regola dello scatto: è un margine dichiarato, più largo dello scarto fra le due proiezioni ufficiali della speranza di vita, quelle dell’ISTAT e quelle europee di Eurostat, che con le proiezioni europee più recenti al 2070 è sotto l’anno. Che il centrale resti al 5,608% non è un risultato del conto: è il criterio stesso.
Marta, un caso costruito, è una dipendente nata nel 1986 che esce in vecchiaia nel 2055, a 69 anni e 5 mesi, con un montante di 616.529 €. Coi tre coefficienti la sua pensione lorda è di 2.903 €, 2.660 € o 2.601 € al mese, su 13 mensilità, e il tasso di sostituzione lordo va dal 70,4% al 78,6%. Marta non controlla nessuno dei tre scenari.
A età fissa, invece, il coefficiente scende: nello scenario centrale, a 67 anni vale 5,608% oggi, 5,250% nel 2050 e 5,050% nel 2070. Se lo scenario centrale regge, chi esce prima dell’età di vecchiaia del proprio anno prenderà un coefficiente più basso di quelli che si leggono oggi alla stessa età. A che età si potrà uscire, anno per anno, sta nella pagina su a che età andrò in pensione; il proprio conto, coi tre scenari, si fa col calcolatore della pensione futura.
Fonti
- Coefficienti in vigore dal 01/01/2025: 4,204% a 57 anni, 5,088% a 64, 5,250% a 65, 5,608% a 67, 6,510% a 71 — decreto direttoriale Lavoro–MEF del 20/11/2024 (
RN-C-023, 2026-09-27) - Decreto 2027-2028 non reperito nelle ricerche del 2026-09-29 e del 2026-10-12; che serva dal 1° gennaio 2027 è una deduzione dalla cadenza biennale
- Coefficiente applicato una volta, all’età del pensionamento — art. 1 c. 6 L. 335/1995, 2026-10-08
- Serie storica 1996-2025 — Ragioneria, Rapporto n. 27 (2026), App. 1, tab. A1.1, 2026-10-04; il −14,4% è aritmetica
- Revisioni: verifica decennale nel testo originario dell’art. 1 c. 11 L. 335/1995; coefficienti del 2010 dalla L. 247/2007, all. 2; per decreto dal 2013 (primo decreto del 15/05/2012), triennale e poi biennale dal 2021 — art. 1 c. 11 L. 335/1995 come modificato dalla L. 247/2007, art. 24 c. 16 D.L. 201/2011; Ragioneria, Rapporto n. 27 (2026), App. 1, p. 197; 2026-10-12
- Ipotesi di crescita di lungo periodo nel calcolo dei coefficienti, fissata per legge e ricontrollata a ogni revisione; confermata nel 2024 — art. 1 c. 11 L. 335/1995 vigente; nota tecnica al decreto del 19/11/2024, pp. 2-3 (mefop.it/cms/doc/28752/nota-tecnica-decreto-ct-2025.pdf); 2026-10-12
- Basi: probabilità di morte di un singolo anno e parametri del superstite — stessa nota tecnica, 2026-10-12
- Tasso di sostituzione lordo 2070 di un dipendente: 58,4% con la revisione, 64,7% coi coefficienti fermi — Ragioneria, Rapporto n. 27 (2026), cap. 6, Riquadro 6.1, 2026-09-29 (
RN-C-027) - Età di vecchiaia proiettata: 68 anni e 2 mesi nel 2040, 69 e 3 nel 2053, 69 e 5 nel 2055, 70 e 3 nel 2070, stima dal 2029 — Ragioneria, Rapporto n. 27 (2026), App. 1, tab. A1.4, 2026-10-04
- Scatti al massimo di 3 mesi, eccedenza recuperata dopo; per il 2027 circa 8 mesi di vita in più, scatto di 3 diviso fra 2027 e 2028 — art. 24 cc. 12-13 D.L. 201/2011, art. 12 c. 12-ter D.L. 78/2010, decreto MEF 19/12/2025, L. 199/2025 (
RN-C-021, 2026-09-27); Ragioneria, Rapporto n. 27 (2026), App. 1, pp. 208-210, 2026-10-12 - Vecchiaia degli uomini da 65 a 66 anni per legge, più 12 mesi di scatti dal 2013 al 2019 — D.L. 78/2010, art. 24 c. 6 D.L. 201/2011; Ragioneria, tab. A1.4; 2026-10-12
- Coefficiente all’età di vecchiaia degli uomini 2010-2025 fra 5,58% e 5,72% — tab. A1.1 della Ragioneria alle età di ciascun anno, interpolata per mese, 2026-10-04
- Criterio dello slittamento, tre scenari, coefficiente a 67 anni fissi nel 2050 e nel 2070, 5,593% a 67 anni nel 2027 — stima propria del 2026-10-04 su
RN-C-023e sui requisiti della Ragioneria; 5,562% col 2028 e 5,485% con uno scatto pieno — stima propria del 2026-10-12 - Schema: circa 5,60% dal servizio INPS nel 2053 a 69 anni e 4 mesi — riscontro del 2026-10-04; circa 4,76% a 65 anni nel 2070 — stima propria del 2026-10-04
- Scenario «senza revisione» — Ragioneria, Rapporto n. 27 (2026), cap. 6, Riquadro 6.1, 2026-09-29; scarto ISTAT-Eurostat sotto l’anno al 2070 — stesso Rapporto, cap. 1, Riquadro 1.1, 2026-10-12; l’anno del prudente è un margine scelto, stima propria del 2026-10-04
- Caso di Marta: caso costruito; 36.000 € nel 2026, +1% l’anno; montante di 160.000 € a fine 2025 e 616.529 € all’uscita, rivalutato dello 0,5% oltre l’inflazione; 13 mensilità — stima propria, 2026-10-04
- Coefficienti futuri non pubblicati dalla Ragioneria, App. 1, 2026-10-04; il servizio «La mia pensione futura» dichiara solo il calcolo «a moneta costante» — INPS, scheda del servizio (agg. 31/07/2025), 2026-09-29