A che età andrò in pensione: le età di uscita future
10 minaggiornato il
Per chi oggi ha quarant’anni la pensione di vecchiaia arriverà verso i 69 anni e mezzo, non a 67. Lo stima la Ragioneria generale dello Stato, che applica la regola di legge alle previsioni dell’Istituto nazionale di statistica (ISTAT) su quanto a lungo vivremo. È una stima a legislazione vigente: la legge può cambiare la regola, e l’ha già fatto.
Le uscite di oggi, in ordine di età
Le strade per lasciare il lavoro con una pensione pubblica dipendono da quando si è versato il primo contributo. Fra le uscite ordinarie, chi ha contributi prima del 1996 ne ha due; chi ha cominciato dal 1996, il contributivo puro, ne ha quattro, e due di queste chiedono che la pensione superi una soglia d’importo. Esistono poi uscite per categorie particolari, come i lavori usuranti o gravosi e l’invalidità, che questa pagina non tratta.
| Uscita, requisiti 2026 | Chi ha contributi prima del 1996 | Contributivo puro |
|---|---|---|
| Anticipata contributiva: 64 anni, 20 anni di contributi effettivi | non prevista | sì, se la pensione è almeno 3 volte l’assegno sociale |
| Vecchiaia: 67 anni, 20 anni di contributi | sì | sì, se la pensione è almeno pari all’assegno sociale |
| Vecchiaia senza soglia: 71 anni, 5 anni di contributi effettivi | non prevista | sì, a qualunque importo |
| Anticipata ordinaria: 42 anni e 10 mesi di contributi, 41 e 10 per le donne | sì, a qualunque età | sì, a qualunque età |
I contributi effettivi sono quelli versati: lavorando, volontariamente o col riscatto. Non contano quelli figurativi, che lo Stato accredita senza versamento in periodi come la maternità. Le soglie si misurano in assegni sociali, la prestazione di 546,24 € al mese che spetta, dai 67 anni, a chi ha redditi bassi. Per l’anticipata contributiva servono quindi 1.638,72 € al mese, meno per le madri: 2,8 volte l’assegno con un figlio, 2,6 con due o più.
Con le due anticipate la pensione parte tre mesi dopo aver maturato i requisiti; con la vecchiaia no. Le età e le date di questa pagina sono quelle in cui si maturano i requisiti.
Per il contributivo puro, quindi, il «quando» dipende dal «quanto»: un’uscita può essere chiusa perché la pensione calcolata è troppo bassa. Come si calcola quella pensione sta nella pagina su quanto prenderò di pensione.
Perché l’età di uscita si sposta
L’età di uscita si sposta perché dal 2013 i requisiti sono agganciati alla speranza di vita a 65 anni, cioè agli anni che in media restano da vivere a chi compie 65 anni. Ogni due anni, fino al 2019 ogni tre, l’ISTAT misura quanto è cambiata, e un decreto sposta in avanti le età e gli anni di contributi richiesti della stessa misura.
L’aggancio alla speranza di vita ha due limiti. Ogni scatto non supera i tre mesi: se la vita si è allungata di più, il resto passa allo scatto successivo. E le età non scendono mai: se la speranza di vita cala, come nel biennio 2025-2026, lo scatto è zero e il calo si sconta dallo scatto dopo.
Per il 2027 la vita a 65 anni si era allungata di circa otto mesi; tolti i quattro mesi di calo degli anni precedenti, ne restavano quattro. Il decreto ha fissato lo scatto massimo, tre mesi, e il quarto passa allo scatto successivo. La legge di bilancio 2026 ha poi distribuito i tre mesi fra il 2027, uno, e il 2028, due.
| 2026 | 2027 | dal 2028 | |
|---|---|---|---|
| Vecchiaia | 67 anni | 67 anni e 1 mese | 67 anni e 3 mesi |
| Anticipata contributiva | 64 anni, 20 di contributi | 64 e 1 mese, 20 e 1 mese | 64 e 3 mesi, 20 e 3 mesi |
| Anticipata ordinaria, uomini | 42 anni e 10 mesi | 42 e 11 mesi | 43 e 1 mese |
Non è la prima volta che una legge interviene: dal 2019 al 2024 i contributi richiesti per l’anticipata ordinaria sono rimasti bloccati. L’aggancio alla speranza di vita è la regola di partenza, che il Parlamento può fermare o rallentare.
Le età stimate dalla Ragioneria, anno per anno
Secondo la stima della Ragioneria, la vecchiaia arriva a 69 anni nel 2049 e a 70 anni e 3 mesi nel 2070. La Ragioneria, l’ufficio del Ministero dell’economia che fa le proiezioni sulla spesa per pensioni, pubblica il requisito anno per anno fino al 2084. Fino al 2028 i valori sono legge; dal 2029 sono stime, costruite applicando la regola dello scatto alle proiezioni dell’ISTAT, nella loro ipotesi centrale.
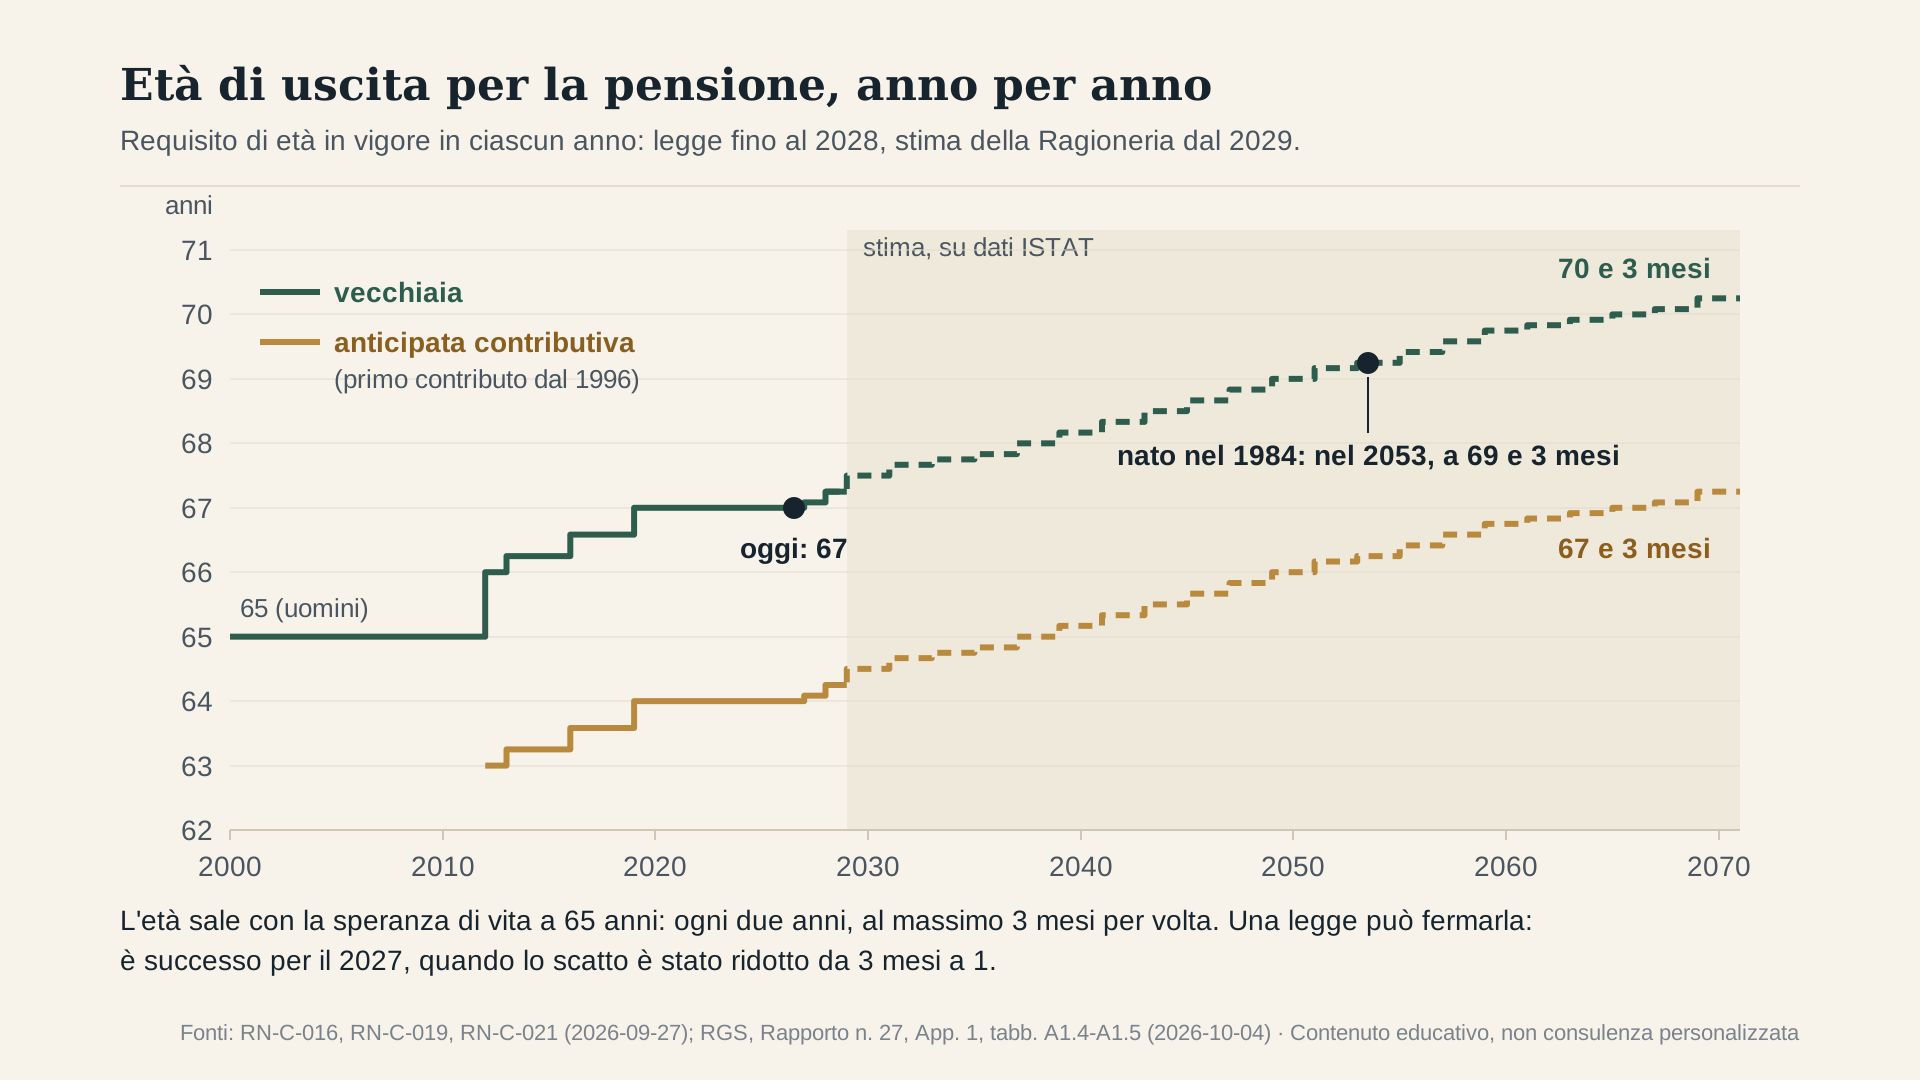
Il passo medio è di circa un mese l’anno fino al 2050, e poi più lento: tre mesi ogni quattro anni. L’anticipata contributiva sale dello stesso passo, tre anni prima.
| Nato nel | Va in vecchiaia nel | A che età |
|---|---|---|
| 1970 | 2038 | 68 anni |
| 1975 | 2043 | 68 anni e 6 mesi |
| 1980 | 2048 | 68 anni e 10 mesi |
| 1984 | 2053 | 69 anni e 3 mesi |
| 1990 | 2059 | 69 anni e 9 mesi |
| 2000 | 2070 | 70 anni e 3 mesi |
La tabella vale per chi è nato a gennaio: chi è nato più avanti nell’anno esce a volte l’anno dopo, e a un’età di un paio di mesi più alta. La stima poggia su una regola che è legge e su scatti piccoli. È incerta nel dato di partenza: le proiezioni europee di Eurostat danno una vita più lunga di quelle ISTAT, e con una vita più lunga anche l’età salirebbe di più.
Per vedere quando si apre ciascuna uscita sul proprio caso, l’INPS offre il servizio PensAMi, che si usa senza registrazione: chiede età e contributi, dice a quali pensioni si accede e quando, ma non calcola gli importi.
Uscire prima o dopo: che cosa cambia nell’importo
Chi esce prima prende meno ogni mese, per due ragioni sommate: meno anni di contributi e un coefficiente di trasformazione più basso. Il coefficiente è la percentuale del montante, i contributi accumulati, che diventa pensione ogni anno, e sale con l’età perché la pensione sarà pagata per meno anni.
Marta è un caso costruito: nata a gennaio 1986, dipendente, primo contributo nel 2011, 36.000 € lordi di stipendio nel 2026 e 160.000 € di montante a fine 2025, carriera continua. Le sue tre uscite cadono alle età stimate per l’anno in cui ci arriva, nel mese in cui matura i requisiti: i tre mesi d’attesa dell’anticipata non sono contati. Le ipotesi: montante che cresce dello 0,5% l’anno oltre l’inflazione, stipendio dell’1%, euro di oggi, 13 mensilità. Il tasso di sostituzione è la pensione divisa per l’ultimo stipendio.
| Uscita | Quando, a che età | Anni di contributi ancora da versare | Coefficiente stimato | Pensione lorda al mese | Tasso di sostituzione lordo |
|---|---|---|---|---|---|
| Anticipata contributiva | 2052, a 66 anni e 2 mesi | 26 e 2 mesi | 5,088% | 2.181 € | 60,8% |
| Vecchiaia | 2055, a 69 anni e 5 mesi | 29 e 5 mesi | 5,608% | 2.660 € | 72,0% |
| Vecchiaia senza soglia | 2059, a 73 anni e 9 mesi | 33 e 9 mesi | 6,510% | 3.503 € | 91,1% |
Nel caso di Marta, fra la prima e l’ultima uscita il tasso passa dal 60,8% al 91,1%: sette anni e mezzo di contributi in più, e un coefficiente più alto. Chi esce più tardi prende di più ogni mese e per meno mesi. I coefficienti sono stime: perché quello di Marta a 69 anni e 5 mesi è quello che oggi vale a 67 sta nella pagina sul coefficiente di trasformazione futuro.
Dal 2030 la soglia dell’anticipata contributiva sale a 3,2 volte l’assegno sociale, 1.747,97 € al mese in euro di oggi. È un minimo: la soglia cresce con l’economia e non scende sotto quel multiplo, e con le ipotesi del caso nel 2052 è circa 1.870 €. Marta, a 2.181 €, la supera. Con uno stipendio più basso o una carriera con dei buchi, la stessa via sarebbe chiusa e l’uscita scivolerebbe alla vecchiaia.
Domande frequenti
Conviene uscire con l’anticipata contributiva o aspettare la vecchiaia? Il confronto fra le uscite mostra che cosa cambia: età, anni di contributi, coefficiente, soglia d’importo. Quale scegliere dipende da cose che il conto non vede, come la salute, il lavoro, la famiglia e gli altri redditi.
Gli anni di maternità o senza lavoro contano per la pensione? Gli anni senza contributi riducono sia l’anzianità sia il montante, e spostano in avanti le uscite che chiedono un minimo di anni. I periodi coperti da contributi figurativi, come la maternità, contano per la vecchiaia; l’anticipata contributiva e la vecchiaia senza soglia chiedono invece contributi effettivi.
Fonti
- Sistemi di calcolo e spartiacque del 1996 — art. 1 L. 335/1995 (
RN-C-022, 2026-09-27) - Vecchiaia: 67 anni e 20 di contributi nel 2026, 67 e 1 mese nel 2027, 67 e 3 dal 2028 — art. 24 cc. 6-7 D.L. 201/2011 (
RN-C-016, 2026-09-27) - Contributivi puri: soglia di una volta l’assegno sociale; via senza soglia a 71 anni con 5 anni di contribuzione effettiva — art. 24 c. 7 D.L. 201/2011 (
RN-C-017, 2026-09-27) - Contribuzione effettiva: versata, anche volontaria o da riscatto, esclusa la figurativa; figurativa valida per la vecchiaia — INPS, circolare n. 35 del 14/03/2012, §§ 1.2 b) e 2.2 b); art. 1 c. 40 L. 335/1995; 2026-10-02
- Le due anticipate decorrono tre mesi dopo i requisiti — art. 24 cc. 10-11 D.L. 201/2011; INPS, circolare n. 28 del 16/03/2026, § 2.2; 2026-10-12
- Anticipata ordinaria: 42 anni e 10 mesi (donne 41 e 10), 42 e 11 nel 2027, 43 e 1 dal 2028; blocco fino al 2024 — art. 24 c. 10 D.L. 201/2011, art. 15 D.L. 4/2019 (
RN-C-018, 2026-09-27) - Anticipata contributiva: 64 anni e 20 di contribuzione effettiva nel 2026, 64 e 1 con 20 e 1 nel 2027, 64 e 3 con 20 e 3 nel 2028; soglia di 3,0 volte l’assegno sociale (2,8 e 2,6 per le madri), 3,2 dal 2030 — art. 24 c. 11 D.L. 201/2011 (
RN-C-019, 2026-09-27) - Soglia rivalutata con la media quinquennale del PIL nominale, mai sotto il multiplo dell’assegno sociale — art. 24 cc. 7 e 11 D.L. 201/2011; Ragioneria, Rapporto n. 27 (2026), App. 1, p. 207 e nota alla tab. A1.5; 2026-10-12. Circa 1.870 € nel 2052 con PIL reale +0,5% — stima propria, 2026-10-12
- Assegno sociale 2026: 546,24 € al mese, dai 67 anni; soglie come multipli dell’importo 2026 — INPS, circolare n. 153 del 19/12/2025 (
RN-C-020, 2026-09-27) - Aggancio alla speranza di vita a 65 anni dal 2013: al massimo 3 mesi, eccedenza recuperata dopo; mai in calo, calo scontato dallo scatto dopo; zero nel 2025-2026 — art. 24 cc. 12-13 D.L. 201/2011, art. 12 c. 12-ter D.L. 78/2010 come modificato dalla L. 205/2017 (
RN-C-021, 2026-09-27); triennale fino al 2019, poi biennale — Ragioneria, Rapporto n. 27 (2026), App. 1, p. 208, 2026-10-12 - Per il 2027: circa 8 mesi, meno 4 di cali accantonati, scatto di 3 col quarto riportato; 1 mese nel 2027 e 2 nel 2028 — decreto MEF 19/12/2025; art. 1 cc. 185-190 L. 199/2025; Ragioneria, Rapporto n. 27 (2026), App. 1, pp. 208-210; 2026-10-12
- Requisiti di vecchiaia proiettati fino al 2084, stima dal 2029 sullo scenario ISTAT mediano; anticipata contributiva tre anni prima — Ragioneria, Rapporto n. 27 (2026), App. 1, tabb. A1.4 e A1.5, 2026-10-04. Passo medio ed età per anno di nascita (nato a gennaio, primo mese col requisito): aritmetica sulla tab. A1.4
- Proiezioni Eurostat della speranza di vita più alte di quelle ISTAT — Ragioneria, Rapporto n. 27 (2026), cap. 1, 2026-10-04
- PensAMi: uscite e date, nessun importo — INPS, messaggio n. 2612 del 12/08/2026 e scheda del servizio, 2026-10-05
- Coefficienti 2025-2026: 5,088% a 64 anni, 5,608% a 67, 6,510% a 71 — decreto direttoriale del 20/11/2024 (
RN-C-023, 2026-09-27) - Caso di Marta: caso costruito. Nata a gennaio, esce nel mese del requisito, tre mesi d’attesa non contati; via senza soglia a 73 anni e 9 mesi, 71 più gli scatti della vecchiaia — aritmetica propria. Rivalutazione 0,5% oltre l’inflazione, come il PIL reale della Ragioneria (
RN-C-027, 2026-09-27); stipendio di 36.000 € nel 2026, +1% l’anno; aliquota del 33% (RN-C-025, 2026-09-27); 13 mensilità; coefficiente col criterio dello slittamento — stima propria, 2026-10-04