Successione su un broker estero: cosa cambia
8 minaggiornato il
Un broker estero ha una procedura per gli eredi, ma è la sua: cambia da piattaforma a piattaforma e non somiglia a quella di una banca italiana. Cambiano i documenti, la lingua, e in alcuni casi cambia perfino che cosa gli eredi ricevono — il portafoglio, oppure il suo controvalore in una data che nessuno ha scelto.
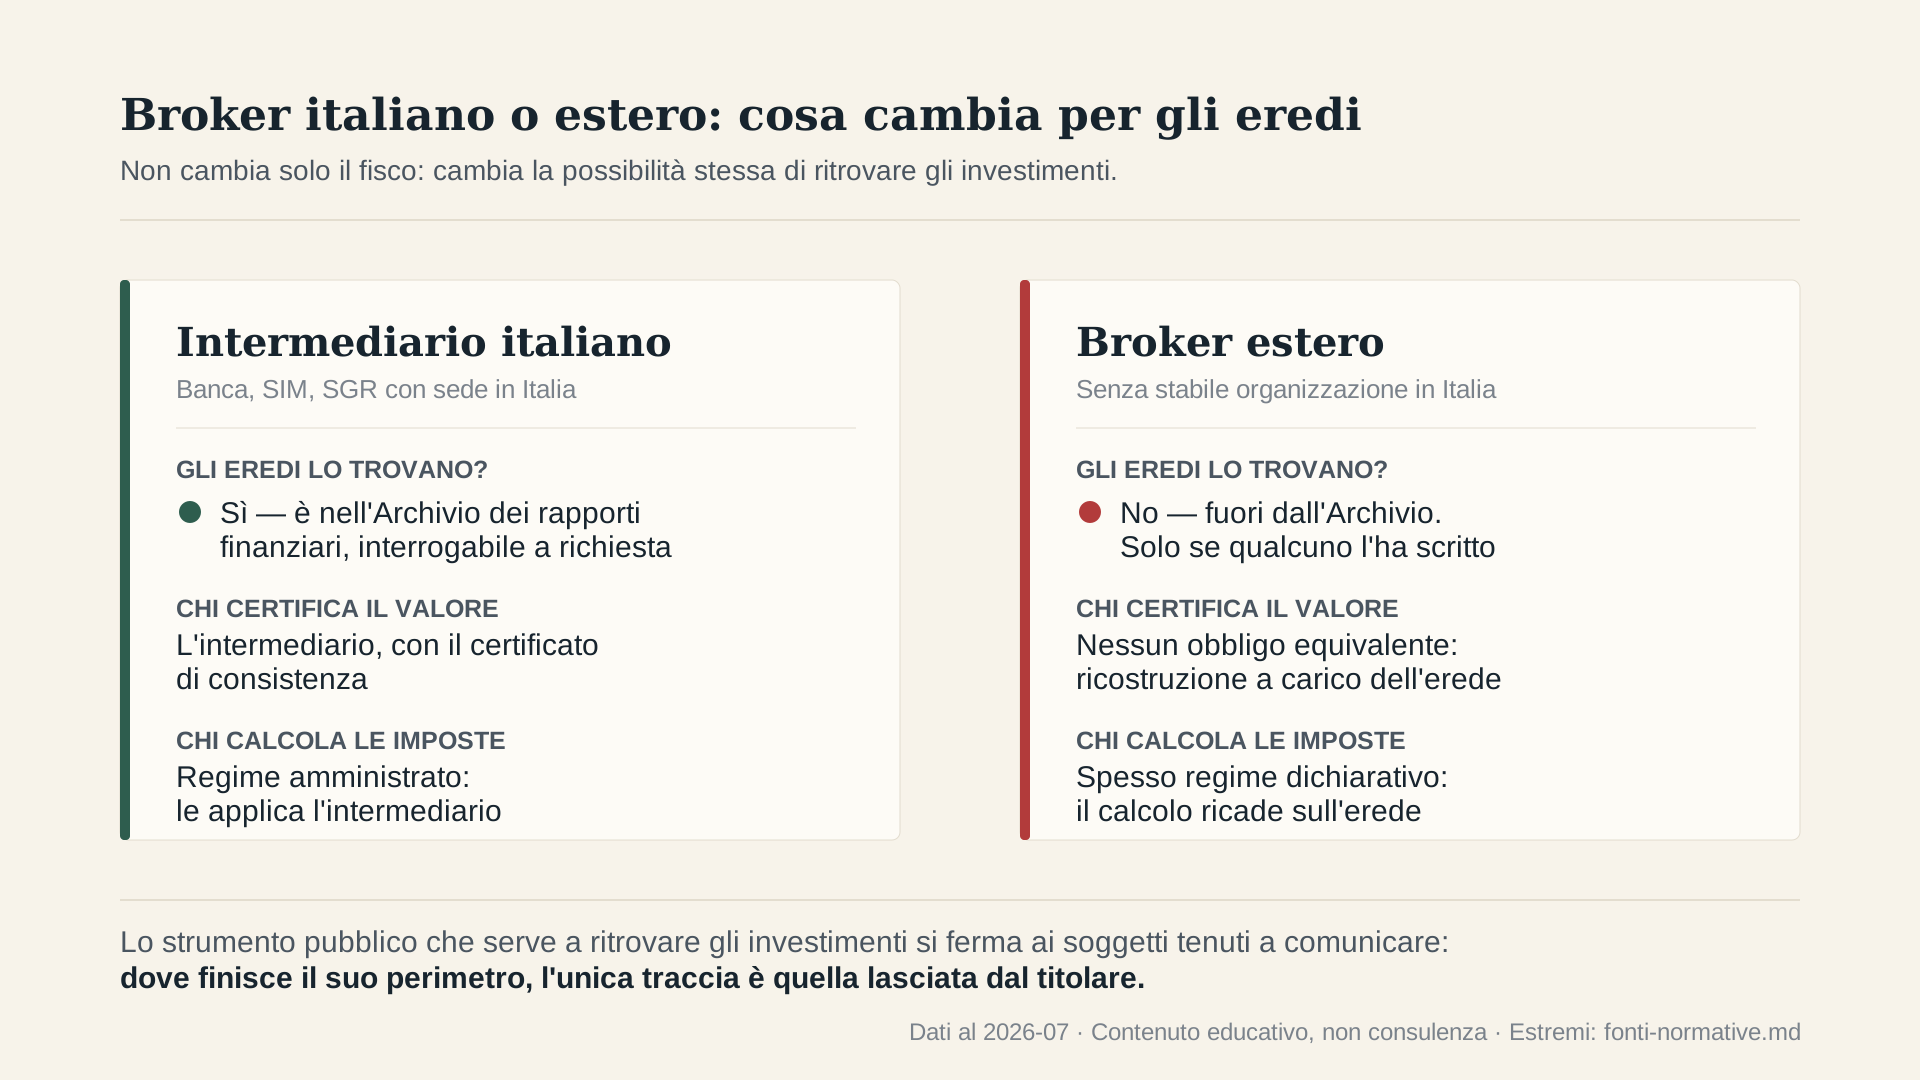
C’è poi una differenza che viene prima di tutte: un intermediario senza sede in Italia non compare nell’elenco pubblico che gli eredi possono interrogare. Chi non sa che quel conto esiste non ha un modo istituzionale per scoprirlo. È il gradino di mezzo di una scala che va da una banca italiana a un wallet senza controparte, e che la pagina su cosa succede ai tuoi investimenti se muori percorre per intero.
Nessun certificato di consistenza
Un intermediario italiano, ricevuta la comunicazione del decesso, redige il certificato di consistenza: la fotografia della posizione alla data della morte. È il documento su cui si costruisce la dichiarazione di successione, e nessuno deve ricostruirlo.
Un operatore estero non ha quell’obbligo, e nella rilevazione nessuno dichiara di produrre un documento equivalente. La conseguenza ricade sugli eredi: il valore alla data del decesso va ricostruito dagli estratti conto e dalla reportistica che la piattaforma mette a disposizione.
È un lavoro che richiede l’accesso al conto, o almeno la certezza che quel conto esista. Ed è la ragione per cui, su un canale estero, l’inventario lasciato dal titolare non è una comodità: è il documento da cui parte tutto il resto.
La differenza non è formale. Il valore da indicare in dichiarazione di successione segue regole precise, e per i titoli quotati non coincide con il prezzo del giorno del decesso: si guarda alla media dei prezzi dell’ultimo trimestre. Ricostruire quel dato da soli, sugli estratti conto di una piattaforma straniera, è un lavoro diverso dal leggere un certificato che qualcun altro ha già compilato.
Il portafoglio, o il suo controvalore
È la differenza meno visibile e la più pesante, perché non riguarda i tempi: riguarda che cosa resta.
Alcuni operatori europei, sul modulo dedicato agli eredi, prevedono la vendita dell’intero portafoglio come unica istruzione: titoli e cripto vengono liquidati al prezzo di mercato corrente e il ricavato viene bonificato. Nel modulo non esiste una casella alternativa.
Altri offrono il trasferimento in specie, cioè le posizioni così come sono, di solito come una fra più opzioni e a condizione che l’erede apra un conto presso lo stesso operatore. Altri ancora non dichiarano nulla su questo punto, e l’assenza è essa stessa un’informazione.
Due persone con lo stesso portafoglio, morte lo stesso giorno su piattaforme diverse, lasciano quindi cose diverse: una lascia gli investimenti, l’altra lascia una cifra fissata da un evento e non da una decisione. È la stessa struttura del meccanismo che governa i rapporti dormienti: quando la relazione si chiude senza il titolare, i titoli diventano cassa.
I documenti, e in quale lingua
La base è la stessa ovunque — la prova del decesso e la prova di chi sono gli eredi — ma la forma in cui va prodotta cambia molto.
Su un canale italiano i documenti sono in italiano e le figure che li rilasciano sono note. Su un neobroker europeo possono servire copie autenticate, traduzioni e legalizzazioni, e la corrispondenza si svolge nella lingua dell’operatore. Su alcuni canali extra-UE l’intera pratica avviene in inglese e via email, senza uno sportello a cui presentarsi.
Cambia anche chi sostiene il costo di questa differenza. Traduzioni e legalizzazioni sono spese e tempo che nascono dopo il decesso, e ricadono su persone che in quel momento stanno facendo altro.
C’è poi un documento pensato apposta per questi casi, il Certificato Successorio Europeo: prova la qualità di erede negli altri Paesi dell’Unione senza ripetere una procedura in ciascuno. Non è obbligatorio, non sostituisce i documenti nazionali, e le sue copie autentiche hanno una validità limitata nel tempo — quindi una pratica lunga può richiederne il rinnovo.
Entrano poi due documenti che vale la pena distinguere. L’apostille è la certificazione che rende un atto italiano riconoscibile all’estero. La traduzione giurata è quella asseverata davanti a un pubblico ufficiale, che ne risponde.
Se servano non lo stabilisce una regola generale: lo decide l’operatore. Alcuni le pretendono per iscritto, altri non le nominano mai. L’elenco completo dei documenti e di chi li rilascia è nella pagina sui documenti della successione.
Perché l’Archivio non lo vede
L’Archivio dei rapporti finanziari raccoglie le comunicazioni degli operatori finanziari italiani: banche, Poste, società di intermediazione, società di gestione, fiduciarie, istituti di moneta elettronica.
Gli exchange di cripto-attività non vi rientrano, e il motivo è documentato. L’Agenzia delle Entrate qualifica i prestatori di servizi su valute virtuali come operatori non finanziari, e nell’archivio non esiste un codice che identifichi un rapporto in cripto-attività.
Un broker o un exchange privo di stabile organizzazione in Italia non rientra fra i soggetti obbligati. Stabile organizzazione significa una presenza stabile nel Paese, con cui l’operatore vi svolge la propria attività. Chi non ce l’ha non compare nell’elenco che un erede può richiedere — e non perché qualcuno lo nasconda: è fuori dal perimetro della norma.
Il risultato è che lo strumento pubblico pensato per far trovare i rapporti di una persona si ferma esattamente dove comincia il portafoglio di chi ha scelto una piattaforma estera.
Restano le tracce indirette, e vale la pena sapere quali sono: i movimenti bancari verso la piattaforma, la corrispondenza, e gli adempimenti fiscali che un conto estero comporta ogni anno. Sono indizi, non un elenco, e presuppongono che qualcuno sappia dove guardare.
Come funziona quell’elenco, che cosa contiene la risposta e dove si ferma è nella pagina sull’Archivio dei rapporti finanziari.
Quanto ci mette, e chi non lo dichiara
Abbiamo letto la documentazione pubblica di 8 banche italiane, 9 fra broker e neobroker europei, 4 broker extra-UE e 6 exchange. Il tempo di lavorazione di una pratica di successione non è dichiarato praticamente da nessuno, in nessuna categoria di canale.
Non è una lacuna della rilevazione: è il suo risultato. Fra tutte le variabili della relazione con un intermediario — costi, condizioni, esecuzione — è l’unica che nessuno si impegna a governare, e riguarda il momento in cui il titolare non può più farsene carico.
L’unica eccezione documentata riguarda gli Stati Uniti, e ha una portata precisa. Per sbloccare titoli di fonte statunitense il custode chiede un nulla osta dell’amministrazione fiscale americana, il transfer certificate. Per il caso di un erede non residente e non cittadino statunitense, quell’amministrazione dichiara da 12 a 18 mesi dal momento in cui ha ricevuto la documentazione completa. Tutto il tempo che serve a prepararla — documenti, traduzioni, legalizzazioni — si somma prima.
I numeri che circolano in rete a proposito dei tempi di successione non hanno una fonte dichiarata, e la rilevazione non li ha trovati in nessun documento di operatore.
Domande frequenti
Quanto ci vuole davvero per sbloccare tutto? La risposta onesta è che nessuno lo dichiara. Su 27 canali fra banche italiane, broker europei ed extra-UE ed exchange, il tempo di lavorazione di una pratica di successione non è dichiarato quasi da nessuno. Quello che cambia, e molto, sono i documenti richiesti, la lingua in cui vanno prodotti e che cosa succede agli asset — e sulla custodia senza intermediario non è una questione di tempo, ma di accesso.
Il broker estero manda un certificato di consistenza come la banca? Nella rilevazione nessun operatore estero dichiara di rilasciare un documento equivalente. Il valore alla data del decesso va quindi ricostruito dagli estratti conto e dalla reportistica della piattaforma, e questo presuppone che gli eredi sappiano che il conto esiste e riescano a raggiungerlo.
Gli eredi possono farsi trasferire le posizioni invece di venderle? Dipende dall’operatore, ed è una delle poche differenze che cambiano il patrimonio e non solo i tempi. Alcuni prevedono la vendita come unica istruzione prevista dal modulo; altri consentono il trasferimento in specie, di solito aprendo un conto presso lo stesso operatore; altri non dichiarano nulla in proposito.
Fonti
- Archivio dei rapporti finanziari: soggetti obbligati alla comunicazione e accesso dell’erede — art. 7 c. 6 DPR 605/1973 e art. 2-terdecies D.Lgs. 196/2003, verificato il 2026-07-28
- Qualificazione dei prestatori di servizi su valute virtuali come operatori non finanziari — Circolare dell’Agenzia delle Entrate n. 30/E del 27 ottobre 2023, verificata il 2026-07-29
- Valore dei titoli quotati nella dichiarazione di successione: media dei prezzi dell’ultimo trimestre anteriore all’apertura della successione — art. 16 c. 1 lett. a) D.Lgs. 346/1990 (TUS), verificato il 2026-07-28
- Blocco degli intermediari sui titoli trasferiti per causa di morte — art. 48 c. 4 D.Lgs. 346/1990 (TUS), voce verificata al 2026-07-28 (
RN-F-024) - Certificato Successorio Europeo: effetti, non obbligatorietà e validità limitata delle copie autentiche — Regolamento (UE) 650/2012, artt. 62, 69 e 70; competenza del notaio in Italia, L. 161/2014 art. 32, verificato il 2026-07-29
- Procedure per gli eredi su 27 canali di custodia — rilevazione documentale propria al 2026-07-29, condotta sui documenti pubblici dei singoli operatori: sono dichiarazioni degli operatori su sé stessi, non impegni di servizio, e le condizioni cambiano senza preavviso
- Tempo di trattazione dichiarato per il rilascio del transfer certificate su asset di fonte statunitense a favore di non residenti non cittadini — Internal Revenue Service, pagina aggiornata al 05/05/2026, verificata il 2026-07-29