Cosa succede ai tuoi investimenti se muori
11 minaggiornato il c'è anche il video
Alla morte del titolare il dossier titoli si congela: gli eredi non possono operare finché non hanno presentato la dichiarazione di successione. È il passaggio noto, e non è il più difficile. Quello che viene prima lo è di più: che i tuoi sappiano che quegli investimenti esistono, e sappiano come arrivarci.
Quanto sia difficile dipende da una sola cosa, ed è dove sono custoditi. Con una banca italiana c’è una controparte a cui chiedere. Con un broker estero la controparte c’è ma nessun registro pubblico la segnala. Con un wallet privato non c’è nessuno: se le chiavi non si trovano, non esiste una procedura di recupero.
Il dossier si congela, e il PAC si ferma
Quando l’intermediario riceve la comunicazione del decesso, cristallizza la posizione del defunto e redige il certificato di consistenza alla data della morte. Da quel momento e fino alla chiusura della pratica il dossier non è operabile: la legge vieta annotazioni e operazioni sui titoli trasferiti per causa di morte senza la prova che la dichiarazione di successione è stata presentata.
Il conto corrente collegato, invece, non si estingue. Vi succedono gli eredi, e il blocco che si applica è di un tipo particolare: colpisce le uscite. Addebiti diretti, bonifici periodici e domiciliazioni non passano più. Le entrate continuano a confluire senza ostacoli.
Da qui una conseguenza che quasi nessuno racconta: un piano di accumulo — il PAC — si ferma da solo. Il versamento mensile è un addebito, e l’addebito viene respinto. Non è la decisione di qualcuno, non arriva una comunicazione, e la prassi degli istituti non è uniforme.
Nel frattempo il portafoglio resta esposto al mercato. Chi eredita non può vendere in una discesa, non può ribilanciare, e non partecipa alle risalite con i versamenti che erano previsti. È un’attesa in cui il piano impostato smette di funzionare da sé.
🧠 La trappola non è tecnica, è di tempi. Il congelamento sembra il problema principale perché è quello che si vede, e ha una fine certa: si chiude quando la pratica si chiude. Il problema che non si vede — nessuno sa che il conto esiste — non si chiude da sé, e nessuno lo segnala.
Una fine ce l’ha anche quello, e non è buona. Un rapporto su cui il titolare non compie operazioni per dieci anni viene dichiarato dormiente: si chiude, e il valore va a un Fondo dello Stato. Nel perimetro non ci sono solo i conti correnti — ci sono anche i depositi di strumenti finanziari, quindi il dossier titoli.
E le operazioni automatiche non fermano il conteggio: le cedole che arrivano ogni trimestre non contano, perché non le dispone nessuno. Come corre quel termine, che cosa succede ai titoli e come si reclama è il tema della pagina sui rapporti dormienti.
Con un intermediario italiano: c’è una controparte
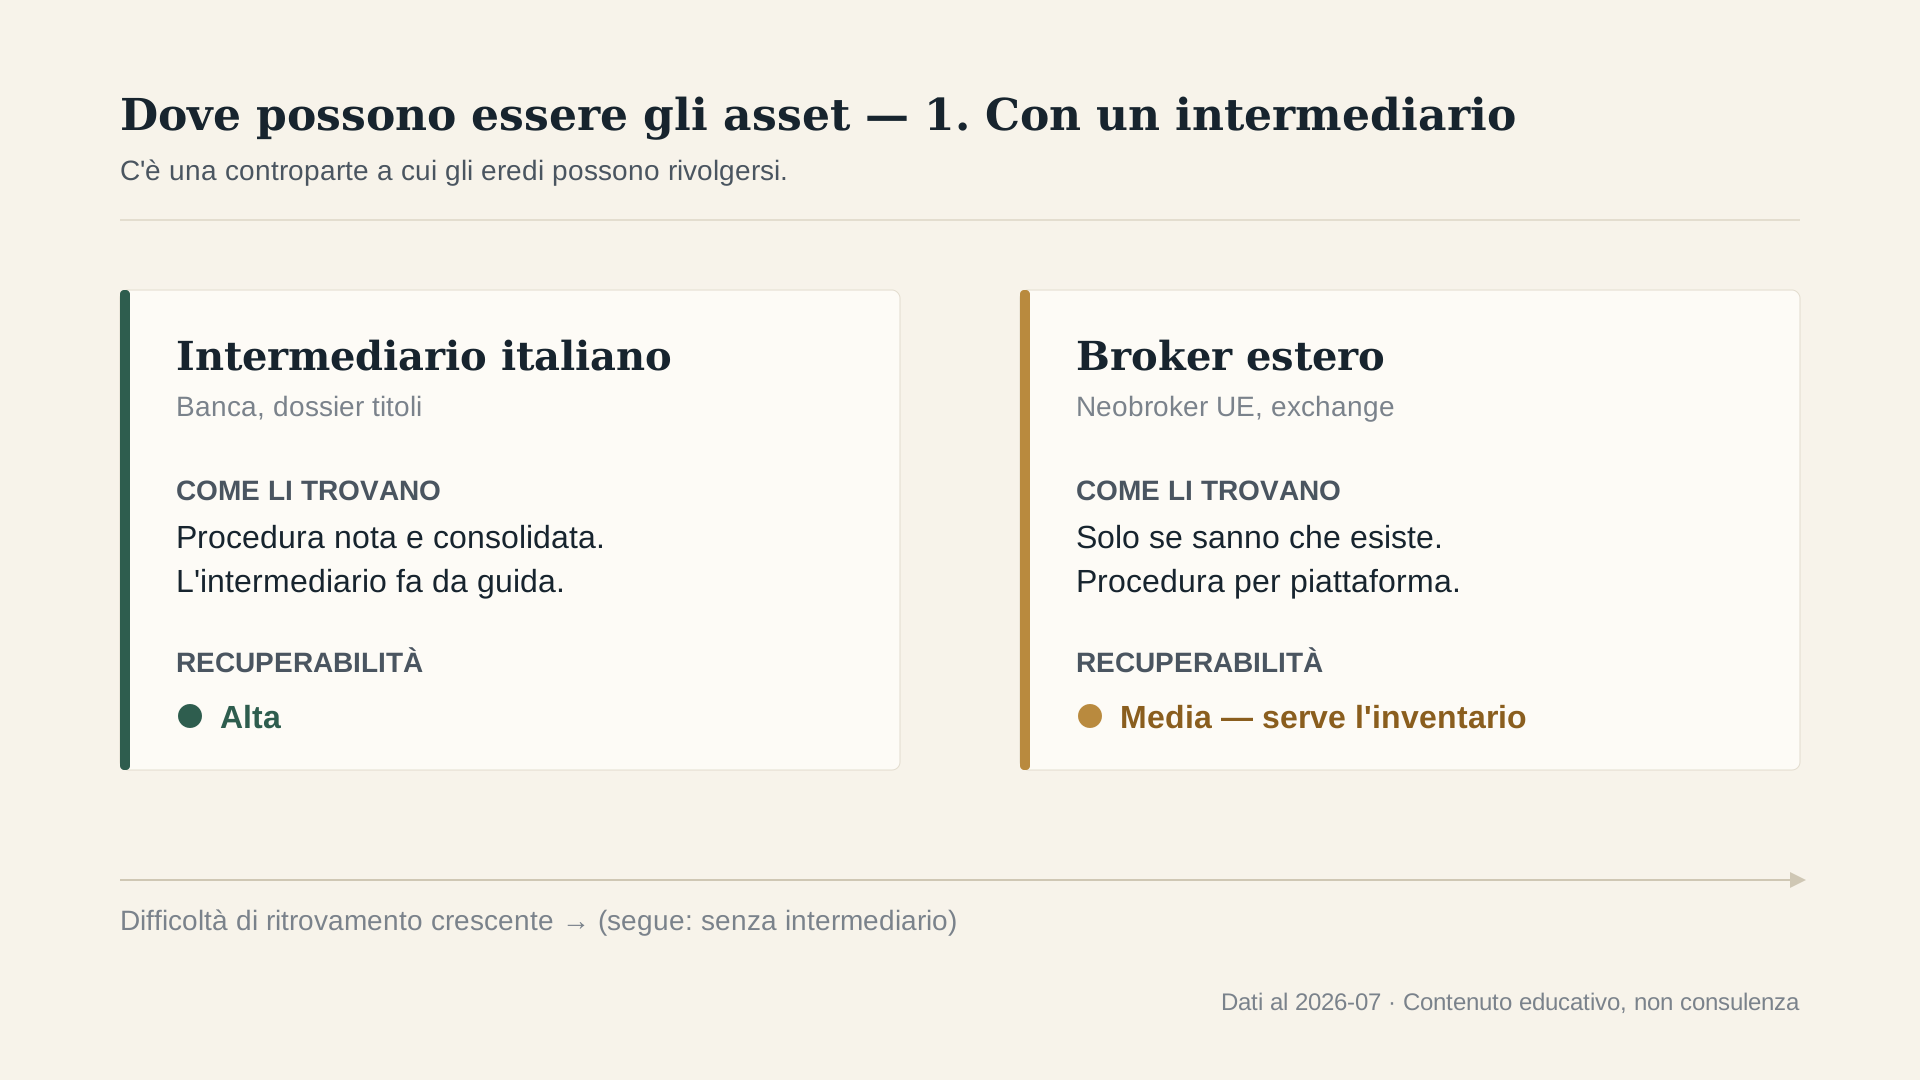
È il caso più semplice, e la ragione è una sola: esiste un ufficio a cui scrivere, che ha una procedura scritta e un obbligo di risposta. Gli eredi presentano i documenti, l’intermediario rilascia il certificato di consistenza, e la pratica segue un percorso che l’operatore conosce.
Quali documenti servano non è però una domanda banale, e non ha una risposta sola: ognuno ha un mittente diverso e apre una porta diversa, e finché manca il primo il secondo non serve a niente. Che cosa sono, chi li rilascia e a che cosa aprono sta nella pagina sui documenti della successione.
Chi possa presentarsi, però, non è ovvio, perché al conto di una persona morta possono avvicinarsi figure giuridiche diverse. L’erede ha accettato l’eredità. Il chiamato è stato designato ma non ha ancora accettato, e i suoi poteri sono più stretti. Il delegato agiva per conto del titolare, e quel potere si estingue con la morte. Il beneficiario designato di un contratto riceve un diritto proprio, che non passa dall’asse ereditario.
Sul dossier cointestato cade in successione la quota presunta del defunto: la legge presume che le partite dei conti cointestati appartengano in parti uguali. La presunzione è relativa, e si supera provando l’effettiva provenienza delle somme.
E c’è un caso in cui la controparte esiste ma non basta. Alla morte di un intestatario la cassetta di sicurezza può essere aperta solo davanti a un notaio o a un funzionario dell’Amministrazione finanziaria, che ne redige l’inventario. Vale anche se la cassetta è cointestata, ed è il punto che più spesso viene ignorato in buona fede.
Su un broker estero: la procedura c’è, il registro no
Un neobroker europeo o un intermediario extra-UE ha una procedura per gli eredi, ma è la sua: cambia da piattaforma a piattaforma, e non somiglia a quella di una banca italiana. Nessun certificato di consistenza è dovuto, quindi il valore alla data del decesso va ricostruito dagli estratti conto.
Cambiano anche i documenti richiesti e la lingua in cui vanno prodotti. Su alcuni canali serve una traduzione asseverata, cioè giurata davanti a un pubblico ufficiale. Può servire anche l’apostille, la certificazione che rende un atto italiano riconoscibile all’estero. Su altri canali l’intera corrispondenza avviene in inglese, via email, senza un ufficio a cui presentarsi.
💰 Abbiamo letto la documentazione pubblica di 8 banche italiane, 9 fra broker e neobroker UE, 4 broker extra-UE e 6 exchange. Il tempo di lavorazione di una pratica di successione non è dichiarato praticamente da nessuno, in nessun canale. Non è una lacuna della rilevazione: è il punto. È l’unica variabile della relazione che nessun operatore si impegna a governare.
La differenza che pesa di più, però, viene prima della procedura. Un broker estero privo di stabile organizzazione in Italia — cioè di una presenza stabile con cui opera nel Paese — non compare nell’elenco pubblico che gli eredi possono interrogare. Chi non sa che quel conto esiste non ha un modo istituzionale per scoprirlo.
Il dettaglio di come si arriva a un conto aperto fuori dall’Italia — documenti, lingua, che cosa dichiarano davvero i singoli canali — sta nella pagina dedicata alla successione su un broker estero.
Senza controparte: self-custody e beni fisici
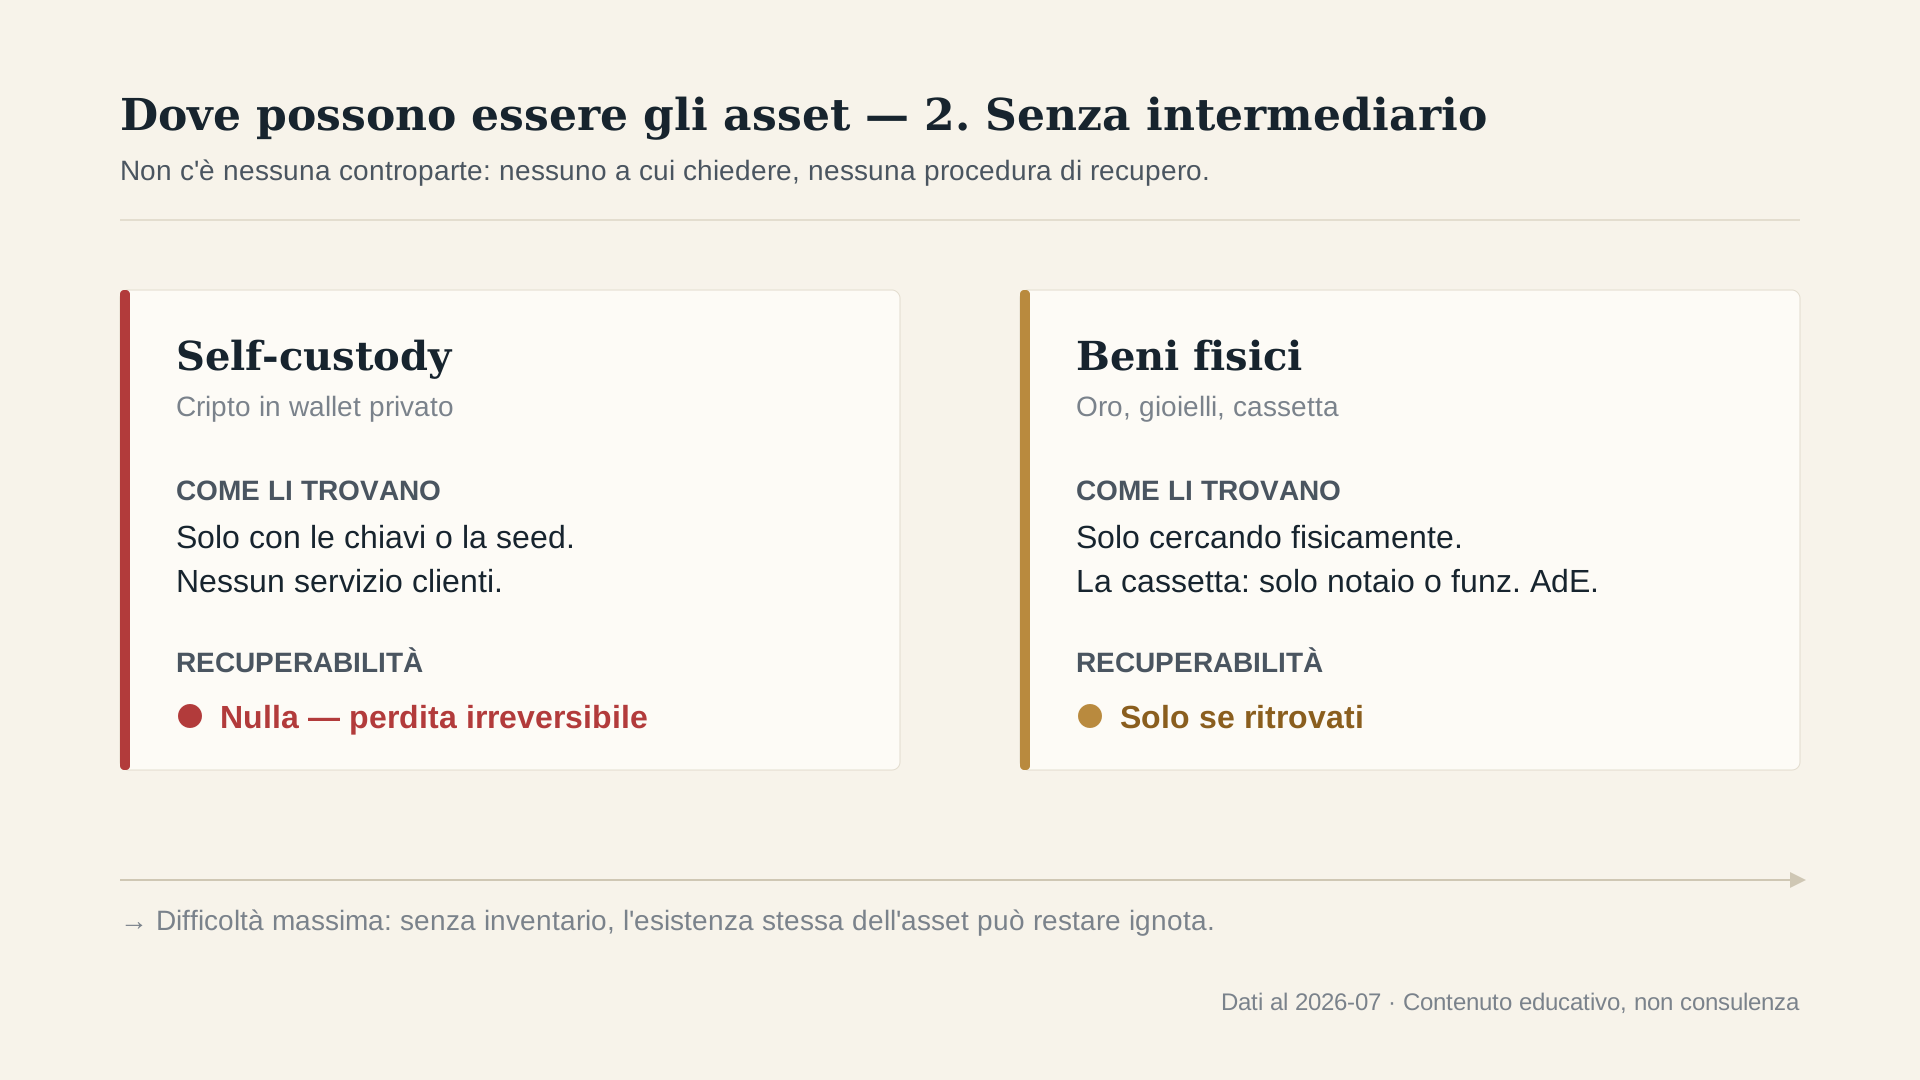
Qui la scala arriva al fondo. Con le cripto-attività in autocustodia non esiste una controparte: nessun servizio clienti, nessuna procedura di recupero, nessuna traccia in nessun registro pubblico. Se le chiavi o la frase di recupero non si trovano, l’accesso è perso in modo definitivo.
È il caso in cui la distinzione fra diritto e accesso diventa netta. L’erede è titolare del diritto su quel patrimonio, e resta titolare: semplicemente non può raggiungerlo. Non c’è un ufficio dove far valere quel titolo, perché non c’è nessuno dall’altra parte.
I beni fisici stanno un gradino sopra, ma solo perché possono essere ritrovati. Oro e gioielli tenuti in casa dipendono da chi li cerca; in una cassetta di sicurezza dipendono dall’apertura davanti al notaio. Il regime fiscale di cripto e oro ricevuti è un tema a sé, e non si apre qui.
Su questo gradino la contromisura ha una forma precisa, e sta nel separare due cose che sembrano una: dove sta l’asset e dove sta il segreto. Un documento può dire che un wallet esiste e dove sono le istruzioni, senza contenere le chiavi. Sul testamento vale un fatto: alla morte il testamento olografo viene pubblicato, e il suo contenuto diventa conoscibile.
Che cosa vede l’Archivio dei rapporti finanziari
Un registro esiste, e in molti non lo sanno. È l’Archivio dei rapporti finanziari dell’Anagrafe tributaria: gli operatori finanziari italiani vi comunicano l’esistenza dei rapporti che intrattengono con la clientela, dossier titoli compresi.
Un erede può chiederne l’elenco senza passare da un giudice: basta attestare la propria qualità, anche con una dichiarazione sostitutiva di atto di notorietà. L’importo dei tributi dovuti per il rilascio non è pubblicato in anticipo e viene comunicato al momento della risposta.
Ha però due limiti che vanno detti insieme al vantaggio. Il primo: dice con chi il defunto aveva un rapporto, non quanto c’è dentro. Il secondo, che è quello che conta per un portafoglio costruito da soli: l’obbligo di comunicazione riguarda gli operatori italiani. Broker esteri senza sede in Italia, exchange esteri, wallet privati e beni fisici restano fuori.
Il perimetro dell’archivio finisce quasi esattamente dove comincia il portafoglio di chi investe in autonomia. Come si richiede, che cosa contiene la risposta e dove si ferma è il tema della pagina sull’Archivio dei rapporti finanziari.
L’inventario che colma la differenza
Ciò che i registri pubblici non coprono lo copre solo un documento lasciato da chi ha costruito il portafoglio. Non è un adempimento e non ha una forma legale: è un elenco che dice quali beni esistono, presso chi, e come vi si accede.
Un inventario utile è organizzato per tipo di bene, perché è così che cambia la difficoltà: conti e dossier presso intermediari italiani, posizioni su piattaforme estere, beni senza controparte, beni fisici. Per ciascuno bastano tre righe — che cosa c’è, dove, e a chi ci si rivolge.
C’è anche un modo per sapere se funziona, e non richiede di immaginarselo: si danno le istruzioni alla persona che dovrà usarle e le si chiede di seguirle senza aiuto. Dove si blocca, quello è il punto che oggi non è scritto abbastanza chiaramente.
⚙️ La checklist Istruzioni per chi eredita i tuoi investimenti raccoglie le quattro categorie di custodia e le domande a cui l’inventario risponde. Per ogni categoria chiede le stesse tre cose: che cosa c’è, presso chi, e a chi ci si rivolge. Si compila una volta, e si aggiorna quando cambia un conto.
Resta fuori da qui tutto ciò che riguarda la struttura: come intestare un conto, chi designare come beneficiario, se e come costruire una delega. Sono decisioni di pianificazione, e si valutano con un professionista abilitato.
→ Istruzioni per chi eredita i tuoi investimenti
Domande frequenti
Mia moglie non sa nemmeno che esiste il mio conto su un broker estero: cosa può fare? Può chiedere all’Agenzia delle Entrate l’elenco degli operatori con cui hai avuto rapporti: non serve l’autorizzazione di un giudice, basta attestare la qualità di erede. Ma l’obbligo di comunicazione riguarda solo gli operatori italiani, e un broker estero senza sede in Italia non compare in quell’elenco. È esattamente per questo che l’inventario lasciato dal titolare conta più di qualunque registro pubblico.
Il PAC continua a funzionare durante il blocco del conto? No. Il rapporto di conto corrente non si estingue con la morte, ma il blocco cautelativo colpisce le operazioni in uscita: addebiti diretti e bonifici periodici non passano più, quindi il versamento del piano di accumulo si ferma. Le entrate invece continuano a confluire. Non è la decisione di qualcuno: è un addebito che viene respinto.
La cassetta di sicurezza è cointestata con mia moglie: lei può aprirla e basta? In generale no. Alla morte di un intestatario la cassetta si apre solo alla presenza di un notaio o di un funzionario dell’Agenzia delle Entrate, che redige l’inventario del contenuto, e vale anche se la cassetta è cointestata. È l’equivalente fisico del congelamento del dossier.
Posso scrivere la frase di recupero del wallet nel testamento? Alla morte il testamento olografo viene pubblicato, e il suo contenuto diventa conoscibile: una frase di recupero scritta lì smette di essere un segreto. È la ragione per cui inventario e segreto vengono trattati come due cose distinte — il primo dice che il wallet esiste e dove sono le istruzioni, il secondo vive altrove e in altra forma.
Se cointesto tutto con mio marito, dopo è tutto più semplice? Cambia la quota che cade in successione, perché la legge presume che i conti cointestati appartengano in parti uguali salvo prova contraria. Ma non è un consiglio universale: dipende dalla provenienza delle somme, dai rapporti con gli altri eredi e da obiettivi che vanno oltre questa pagina. Come strutturare intestazioni e deleghe è il tema della pianificazione, e si valuta con un professionista abilitato.
E quanto pagano di tasse i miei eredi? Un conto fiscale c’è, ma quasi mai è l’imposta di successione. Il conto vero arriva dopo, quando gli eredi vendono, e cambia molto per tipo di strumento: sono i temi delle pagine sull’imposta di successione e sul conto titoli ereditato. Quello che cambia il risultato qui è se riescono ad arrivarci, e in che stato.
Fonti
- Blocco degli intermediari sui titoli trasferiti per causa di morte — art. 48 c. 4 D.Lgs. 346/1990 (TUS), voce verificata al 2026-07-28 (
RN-F-024) - Apertura della cassetta di sicurezza solo davanti a notaio o funzionario, anche se cointestata — art. 48 c. 6 TUS, voce verificata al 2026-07-28 (
RN-F-025) - Presunzione di appartenenza in parti uguali sui conti e depositi cointestati — art. 11 TUS, verificato il 2026-07-28
- Il rapporto di conto corrente non si estingue con la morte del titolare; il blocco cautelativo riguarda le operazioni in uscita — verificato il 2026-07-28
- Archivio dei rapporti finanziari e accesso dell’erede — art. 7 c. 6 DPR 605/1973 e art. 2-terdecies D.Lgs. 196/2003, verificato il 2026-07-28
- Devoluzione a un Fondo dello Stato dei rapporti dormienti da dieci anni, depositi di strumenti finanziari in custodia e amministrazione compresi — L. 266/2005 art. 1 cc. 343-345 e DPR 116/2007, verificato il 2026-07-28
- Pubblicazione del testamento olografo — art. 620 c.c., voce verificata al 2026-07-28 (
RN-F-047) - Rilevazione delle procedure per gli eredi su 27 canali di custodia — rilevazione documentale propria al 2026-07-29: sono dichiarazioni degli operatori su documento pubblico proprio, non impegni di servizio